Симулятор просадки: во что обходится серия убытков
Симулятор просадки прогоняет сотню сделок при заданных винрейте, риске и соотношении прибыли к убытку. Одна и та же стратегия даёт разные исходы — и это её главное свойство, а не погрешность модели.
Расчёт максимальной просадки по серии сделок
Стартовый капитал в модели — десять тысяч долларов. Исход каждого входа решает винрейт, размер выигрыша — заданное соотношение к риску. Номер серии делает прогон воспроизводимым: одинаковые параметры и одинаковый номер дают одинаковый результат.
Соотношение прибыли к убытку показано ×10: значение 15 означает 1,5 — прибыльная сделка приносит в полтора раза больше, чем теряет убыточная.
Что именно моделирует симулятор
Четыре допущения превращают стратегию в набор чисел. Понимая их, легко отличить, что в результате от математики, а что от везения.
Каждая сделка выигрывает с заданной вероятностью независимо от предыдущих. Рынок так себя не ведёт: убытки склонны идти сериями, потому что стратегия попадает в неподходящий режим рынка. Реальные серии длиннее модельных.
оптимистичное допущениеОбъём пересчитывается после каждой сделки, поэтому в просадке потери в деньгах уменьшаются, а в росте — увеличиваются. Это стандартная схема управления объёмом, и она же делает обнуление счёта асимптотическим, а не мгновенным.
процент, а не фиксированная суммаЗначение 15 читается как 1,5 — во столько раз средний выигрыш превышает средний проигрыш. Ожидание прогона положительно, когда доля прибыльных входов выше 1 ÷ (1 + R): при R = 1,5 это 40 %, при R = 3 достаточно 25 %.
граница безубыточностиФлажок включает удвоение риска после каждого убытка со сбросом на прибыльной сделке, а ползунок «Предел удвоений» задаёт, сколько раз подряд риск успевает удвоиться: 4 — это рост максимум в 16 раз. Реальные мартингейл-сетки предела не имеют и уходят в стоп-аут быстрее.
предел задаётся вамиСерия убыточных сделок подряд: почему одна стратегия даёт разные исходы
Пролистайте несколько номеров серии при одних и тех же параметрах: разброс итогового баланса окажется больше, чем разница между «хорошей» и «плохой» стратегией. Причина — длина серий убытков, которая на сотне сделок встречается закономерно.
| Серия убытков подряд | При 50 % прибыльных | При 40 % прибыльных | Что это значит для счёта при риске 2 % |
|---|---|---|---|
| 5 сделок | 81 % | 94 % | около 10 % депозита |
| 6 сделок | 55 % | 87 % | около 12 % депозита |
| 7 сделок | 32 % | 69 % | около 13 % депозита |
| 8 сделок | 17 % | 49 % | около 15 % депозита |
Вероятность встретить хотя бы одну серию такой длины на дистанции в 100 сделок. Потери оценены при пересчёте объёма от текущего депозита, поэтому они меньше простого произведения риска на длину серии.
Что из этого следует. Серия из шести убытков подряд при винрейте 50 % встречается более чем в половине прогонов, а при винрейте 40 % — почти всегда. Просадка в карточке лидера, у которого сотня сделок истории, скорее всего просто ещё не включила такую серию. Это не признак качества стратегии, а признак короткой дистанции.
Как читать вердикт симулятора
Частые вопросы
Симулятор учитывает комиссии и спред?
Нет. Каждая сделка в модели либо приносит заданную прибыль, либо теряет заданный риск. Реальные издержки — спред, своп, комиссия лидера — вычитаются из результата дополнительно и на дистанции в сотни сделок сдвигают точку безубыточности заметно вверх.
Какая просадка считается нормальной?
Универсального порога нет: он зависит от того, сколько вы готовы пересидеть. Практический ориентир — просадка, которую вы согласны увидеть на счёте, не отключив копирование. Если историческая просадка лидера уже больше этого числа, подписка не подходит вам вне зависимости от доходности.
Почему при положительном ожидании счёт всё равно уходит в минус?
Положительное ожидание описывает средний результат на бесконечной дистанции. На сотне сделок разброс перекрывает ожидание: доля прогонов заканчивается в минусе даже у прибыльной стратегии. Именно поэтому тестовый период измеряется месяцами, а не неделями.
Мартингейл всегда обнуляет депозит?
Не всегда — в этом его опасность. Удвоение после убытка выигрывает в большинстве серий и красиво выглядит в статистике. Обнуление приходит один раз и целиком, когда серия убытков оказывается длиннее, чем позволяет депозит.
Зачем моделировать просадку до подписки?
Чтобы увидеть путь, а не итог. Стратегия с хорошей годовой доходностью может по дороге проходить через падение, на котором подписчик отключается — и не участвует в восстановлении.
Что такое серия убыточных сделок?
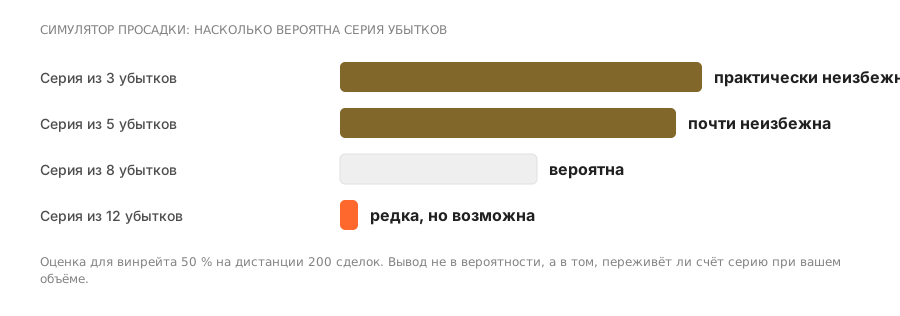
Несколько убытков подряд. При винрейте 50 % серия из семи убытков на дистанции в двести сделок — событие вероятное, а не исключительное.
Как посчитать вероятность серии убытков?
Вероятность серии длины n при винрейте w примерно равна (1−w) в степени n на каждой позиции, а на длинной дистанции такие серии почти неизбежны. Практический вывод простой: считать нужно не «случится ли», а «переживёт ли счёт».
Почему мартингейл выглядит прибыльным?
Потому что удвоение объёма после убытка возвращает счёт в плюс в большинстве случаев — до одной серии, которой не хватит депозита. Метрики при этом улучшаются все сразу, что и делает такие счета красивыми на витрине.
Какая просадка убивает депозит?
Формально — та, после которой не хватает маржи. Практически — та, на которой подписчик отключается. Вторая почти всегда наступает раньше первой.
Учитывать ли в симуляции издержки?
Обязательно. Стратегия с положительным ожиданием до издержек нередко оказывается убыточной после них, и увидеть это можно только подставив спред и вознаграждение в расчёт.
Читать дальше
