Simulador de caídas: cuánto cuesta una serie de pérdidas
El simulador de caídas recorre cien operaciones con un winrate, un riesgo y una relación beneficio/pérdida dados. La misma estrategia produce resultados distintos, y esa es su propiedad esencial, no un error del modelo.
Cálculo de la caída máxima en una serie de operaciones
El capital inicial en el modelo son diez mil dólares. El desenlace de cada entrada lo decide la tasa de aciertos; el tamaño de la ganancia, la relación fijada respecto al riesgo. El número de serie hace la ejecución reproducible: los mismos parámetros y el mismo número dan el mismo resultado.
La proporción entre ganancia y pérdida se muestra ×10: el valor 15 significa 1,5, es decir, una operación ganadora aporta una vez y media lo que cuesta una perdedora.
Qué modela exactamente el simulador
Cuatro supuestos convierten una estrategia en un conjunto de números. Conociéndolos es fácil distinguir qué parte del resultado es matemática y cuál es suerte.
Cada operación gana con una probabilidad dada, independientemente de las anteriores. El mercado no se comporta así: las pérdidas tienden a venir en series, porque la estrategia cae en un régimen de mercado inadecuado. Las series reales son más largas que las del modelo.
supuesto optimistaEl volumen se recalcula tras cada operación, así que en una caída las pérdidas en dinero se reducen y en el crecimiento aumentan. Es el esquema habitual de gestión del volumen, y es también lo que hace que vaciar la cuenta sea asintótico y no instantáneo.
porcentaje, no suma fijaEl valor 15 se lee como 1,5: el factor por el que la ganancia media supera a la pérdida media. La esperanza de la pasada es positiva cuando la proporción de entradas ganadoras supera 1 ÷ (1 + R): con R = 1,5 eso es el 40 %, con R = 3 basta un 25 %.
frontera de rentabilidadLa casilla activa la duplicación del riesgo tras cada pérdida, con reinicio en una operación ganadora, y el deslizador «límite de duplicaciones» fija cuántas veces seguidas alcanza a duplicarse el riesgo: 4 es un crecimiento de 16 veces como máximo. Las rejillas reales de martingala no tienen límite y llegan al stop-out más rápido.
el límite lo pones túOperaciones perdedoras seguidas: por qué una estrategia da resultados distintos
Recorre varios números de serie con los mismos parámetros: la dispersión del saldo final resulta mayor que la diferencia entre una estrategia «buena» y una «mala». La causa es la longitud de las series de pérdidas, que en cien operaciones aparece por pura estadística.
| Pérdidas seguidas | Con un 50 % de ganadoras | Con un 40 % de ganadoras | Qué significa para la cuenta con un 2 % de riesgo |
|---|---|---|---|
| 5 operaciones | 81 % | 94 % | en torno al 10 % del depósito |
| 6 operaciones | 55 % | 87 % | en torno al 12 % del depósito |
| 7 operaciones | 32 % | 69 % | en torno al 13 % del depósito |
| 8 operaciones | 17 % | 49 % | en torno al 15 % del depósito |
Probabilidad de encontrar al menos una serie de esa longitud en 100 operaciones. Las pérdidas se estiman recalculando el volumen sobre el depósito actual, por eso son menores que el simple producto del riesgo por la longitud de la serie.
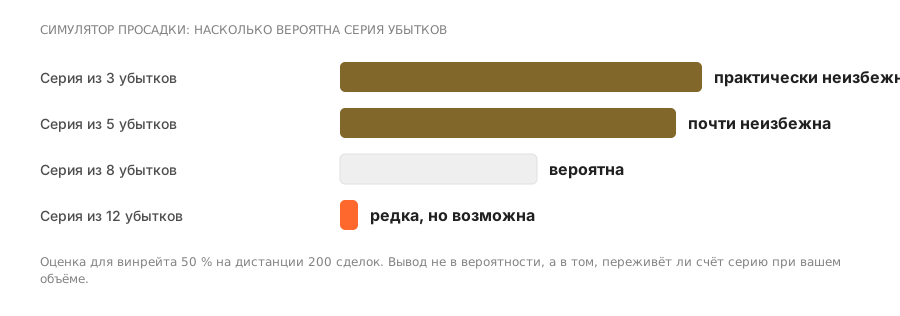
Qué se deduce de esto. Una racha de seis pérdidas seguidas con una tasa de aciertos del 50 % aparece en más de la mitad de las ejecuciones, y con una tasa del 40 % casi siempre. El drawdown de la ficha de un líder con cien operaciones de historial lo más probable es que simplemente todavía no haya incluido una racha así. No es señal de calidad de la estrategia, sino señal de una distancia corta.
Cómo leer el veredicto del simulador
Preguntas frecuentes
¿El simulador tiene en cuenta comisiones y spread?
No. Cada operación del modelo o produce el beneficio fijado o pierde el riesgo fijado. Los costes reales —spread, swap, comisión del líder— se restan del resultado aparte y, en una distancia de cientos de operaciones, desplazan el punto de equilibrio notablemente hacia arriba.
¿Qué caída se considera normal?
No hay un umbral universal: depende de cuánto estés dispuesto a aguantar. Una referencia práctica es la caída que aceptas ver en la cuenta sin apagar la copia. Si la caída histórica del líder ya es mayor que esa cifra, la suscripción no te sirve al margen de la rentabilidad.
¿Por qué con esperanza positiva la cuenta acaba en negativo?
Una expectativa positiva describe el resultado medio en una distancia infinita. En cien operaciones la dispersión tapa la expectativa: una parte de las ejecuciones acaba en negativo incluso con una estrategia rentable. Justo por eso el periodo de prueba se mide en meses y no en semanas.
¿La martingala siempre vacía el depósito?
No siempre, y en eso está su peligro. Duplicar tras una pérdida gana en la mayoría de las series y luce bien en las estadísticas. El vaciado llega una sola vez y por completo, cuando la serie de pérdidas resulta más larga de lo que permite el depósito.
¿Para qué modelar el drawdown antes de suscribirse?
Para ver el camino y no el resultado final. Una estrategia con buena rentabilidad anual puede pasar de camino por una caída en la que el suscriptor se desconecta, y así no participa en la recuperación.
¿Qué es una racha de operaciones perdedoras?
Varias pérdidas seguidas. Con una tasa de aciertos del 50 %, una racha de siete pérdidas en una distancia de doscientas operaciones es un suceso probable, no excepcional.
¿Cómo calcular la probabilidad de una racha de pérdidas?
La probabilidad de una racha de longitud n con una tasa de aciertos w es aproximadamente (1−w) elevado a n en cada posición, y en una distancia larga esas rachas son casi inevitables. La conclusión práctica es simple: hay que calcular no «si ocurrirá», sino «si la cuenta lo sobrevivirá».
¿Por qué la martingala parece rentable?
Porque doblar el volumen tras una pérdida devuelve la cuenta al positivo en la mayoría de los casos, hasta la racha para la que el depósito no alcanza. Las métricas, además, mejoran todas a la vez, y eso es lo que hace bonitas esas cuentas en el escaparate.
¿Qué drawdown mata un depósito?
Formalmente, aquel tras el cual no queda margen suficiente. En la práctica, aquel en el que el suscriptor se desconecta. El segundo llega casi siempre antes que el primero.
¿Hay que incluir los costes en la simulación?
Obligatoriamente. Una estrategia con expectativa positiva antes de los costes resulta a menudo perdedora después de ellos, y verlo solo se puede metiendo el spread y la remuneración en el cálculo.
Seguir leyendo
