Düşüş simülatörü: bir zarar serisi neye mal olur
Düşüş simülatörü, verilen kazanç oranı, risk ve kâr/zarar oranıyla yüz işlem çalıştırır. Aynı strateji farklı sonuçlar verir — ve bu, modelin hatası değil stratejinin temel özelliğidir.
Bir işlem serisi üzerinden maksimum düşüş hesabı
Modeldeki başlangıç sermayesi on bin dolardır. Her girişin sonucunu kazanma oranı, kazancın büyüklüğünü ise riske göre belirlenen oran belirler. Seri numarası koşumu yeniden üretilebilir kılar: aynı parametreler ve aynı numara aynı sonucu verir.
Kârın zarara oranı ×10 gösterilir: 15 değeri 1,5 demektir — kârlı işlem, zararlının kaybettirdiğinin bir buçuk katını getirir.
Simülatör tam olarak neyi modelliyor
Dört varsayım stratejiyi bir sayı kümesine dönüştürür. Bunları bilerek sonuçtaki matematiği şanstan ayırmak kolaydır.
Her işlem, öncekilerden bağımsız olarak verilen olasılıkla kazanır. Piyasa böyle davranmaz: zararlar seriler hâlinde gelmeye eğilimlidir, çünkü strateji uygun olmayan bir piyasa rejimine düşer. Gerçek seriler modeldekilerden uzundur.
iyimser varsayımHacim her işlemden sonra yeniden hesaplanır, bu yüzden düşüşte para cinsinden zararlar küçülür, yükselişte büyür. Bu, standart hacim yönetimi düzenidir ve hesabın sıfırlanmasını ani değil asimptotik yapan da odur.
yüzde, sabit tutar değil15 değeri 1,5 olarak okunur — ortalama kazancın ortalama kaybı kaç kat aştığı. Çalıştırmanın beklentisi, kazanan girişlerin payı 1 ÷ (1 + R) üzerindeyken pozitiftir: R = 1,5'te bu %40, R = 3'te %25 yeter.
başabaş sınırıKutucuk, her zarardan sonra riski katlamayı ve kârlı işlemde sıfırlamayı açar; «katlama sınırı» sürgüsü ise riskin arka arkaya kaç kez katlanabileceğini belirler: 4, en çok 16 kat büyüme demektir. Gerçek martingale ızgaralarının sınırı yoktur ve stop-out'a daha çabuk varır.
sınırı siz koyarsınızArka arkaya zararlı işlemler: bir strateji neden farklı sonuçlar verir
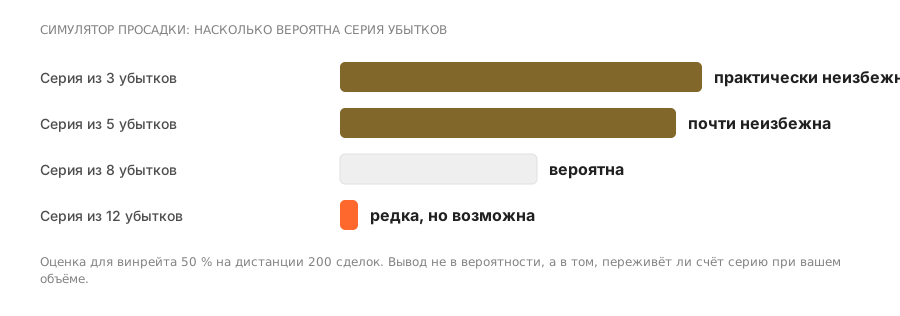
Aynı parametrelerle birkaç seri numarasını gezin: nihai bakiyenin yayılımı «iyi» ve «kötü» strateji arasındaki farktan büyük çıkar. Nedeni, yüz işlemde salt istatistik gereği ortaya çıkan zarar serilerinin uzunluğudur.
| Arka arkaya zararlar | %50 kârlıda | %40 kârlıda | %2 riskte hesap için ne anlama gelir |
|---|---|---|---|
| 5 işlem | 81 % | 94 % | mevduatın yaklaşık %10'u |
| 6 işlem | 55 % | 87 % | mevduatın yaklaşık %12'si |
| 7 işlem | 32 % | 69 % | mevduatın yaklaşık %13'ü |
| 8 işlem | 17 % | 49 % | mevduatın yaklaşık %15'i |
100 işlemlik mesafede bu uzunlukta en az bir seriyle karşılaşma olasılığı. Zararlar hacmin güncel mevduattan yeniden hesaplanmasıyla tahmin edilmiştir, bu yüzden riskin seri uzunluğuyla basit çarpımından küçüktür.
Bundan çıkan sonuç. Kazanma oranı 50 % iken arka arkaya altı zarardan oluşan bir seri, koşumların yarısından fazlasında görülür; kazanma oranı 40 % iken ise neredeyse her zaman. Yüz işlemlik geçmişi olan bir liderin kartındaki geri çekilme, büyük olasılıkla böyle bir seriyi henüz içermemiştir. Bu, stratejinin niteliğinin değil, kısa mesafenin işaretidir.
Simülatörün kararı nasıl okunur
Sık sorulanlar
Simülatör komisyonları ve spreadi hesaba katıyor mu?
Hayır. Modeldeki her işlem ya belirlenen kârı getirir ya da belirlenen riski kaybeder. Gerçek maliyetler — spread, swap, liderin komisyonu — sonuçtan ayrıca düşülür ve yüzlerce işlemlik bir mesafede başabaş noktasını belirgin biçimde yukarı kaydırır.
Hangi düşüş normal sayılır?
Evrensel bir eşik yoktur: ne kadarını oturarak geçirmeye razı olduğunuza bağlıdır. Pratik ölçüt, kopyalamayı kapatmadan hesapta görmeye razı olduğunuz düşüştür. Liderin tarihsel düşüşü bu sayıdan zaten büyükse, getirisi ne olursa olsun abonelik size uygun değildir.
Pozitif beklentiye rağmen hesap neden eksiye geçiyor?
Artı beklenti, sonsuz bir mesafedeki ortalama sonucu anlatır. Yüz işlemde ise saçılma beklentiyi örter: kârlı bir stratejide bile koşumların bir bölümü eksiyle biter. Deneme döneminin haftalarla değil aylarla ölçülmesinin nedeni tam da budur.
Martingale mevduatı her zaman sıfırlar mı?
Her zaman değil — tehlikesi de buradadır. Zarardan sonra katlama serilerin çoğunda kazanır ve istatistikte göze hoş görünür. Sıfırlanma bir kez ve bütünüyle gelir: zarar serisi mevduatın izin verdiğinden uzun çıktığında.
Abonelikten önce geri çekilmeyi modellemek neden gerekir?
Sonucu değil yolu görmek için. Yıllık getirisi iyi olan bir strateji yol boyunca öyle bir düşüşten geçebilir ki abone orada bağlantıyı keser — ve toparlanmaya katılmaz.
Zararlı işlem serisi nedir?
Arka arkaya gelen birkaç zarar. Kazanma oranı 50 % iken, iki yüz işlemlik bir mesafede yedi zarardan oluşan bir seri olağandışı değil, olası bir olaydır.
Kayıp serisinin olasılığı nasıl hesaplanır?
Kazanma oranı w iken n uzunluğunda bir serinin olasılığı her konumda yaklaşık (1−w) üssü n kadardır ve uzun mesafede böyle seriler neredeyse kaçınılmazdır. Pratik sonuç yalındır: hesaplanacak olan «olacak mı» değil, «hesap atlatır mı» sorusudur.
Martingale neden kârlı görünüyor?
Çünkü zarardan sonra hacmi ikiye katlamak, çoğu durumda hesabı artıya döndürür — bakiyenin yetmeyeceği o tek seriye kadar. Bu sırada ölçütlerin hepsi birden iyileşir; böyle hesapları vitrinde güzel gösteren de budur.
Hangi geri çekilme bir bakiyeyi öldürür?
Biçimsel olarak, sonrasında teminatın yetmediği geri çekilme. Pratikte, abonenin bağlantıyı kestiği geri çekilme. İkincisi neredeyse her zaman birincisinden önce gelir.
Simülasyonda maliyetler hesaba katılmalı mı?
Mutlaka. Maliyetlerden önce artı beklentisi olan bir strateji, maliyetlerden sonra sık sık zararlı çıkar ve bunu ancak spread ile ücreti hesaba koyarak görürsünüz.
Devamını okuyun
