محاكي التراجع: كم تكلف سلسلة الخسائر
محاكي التراجع يمرر مئة صفقة عند نسبة رابحة ومخاطرة ونسبة ربح إلى خسارة محددة. الاستراتيجية نفسها تعطي نتائج مختلفة، وهذه خاصيتها الجوهرية لا خطأ في النموذج.
حساب أقصى تراجع على سلسلة صفقات
رأس المال الابتدائي في النموذج عشرة آلاف دولار. ونتيجة كل دخول تحددها نسبة الصفقات الرابحة، وحجم الفائز تحدده النسبة المقررة إلى المخاطرة. ورقم السلسلة يجعل التشغيل قابلاً للتكرار: فالمعاملات نفسها والرقم نفسه يعطيان النتيجة نفسها.
نسبة الربح إلى الخسارة معروضة ×10: فالقيمة 15 تعني 1.5 — أي أن الصفقة الرابحة تجلب مرة ونصفًا ما تخسره الصفقة الخاسرة.
ماذا يمثّل المحاكي بالضبط
أربعة افتراضات تحوّل الاستراتيجية إلى مجموعة أرقام. بمعرفتها يسهل تمييز ما هو رياضيات في النتيجة وما هو حظ.
كل صفقة تربح باحتمال محدد بمعزل عن سابقاتها. السوق لا يتصرف هكذا: الخسائر تميل إلى المجيء في سلاسل لأن الاستراتيجية تقع في نظام سوق غير مناسب. السلاسل الواقعية أطول من النموذجية.
افتراض متفائليُعاد حساب الحجم بعد كل صفقة، فتصغر الخسائر بالنقود في التراجع وتكبر في النمو. هذا نظام إدارة الحجم المعتاد، وهو ما يجعل تصفير الحساب مقاربًا لا فوريًا.
نسبة مئوية لا مبلغًا ثابتًاالقيمة 15 تُقرأ 1.5 — أي كم مرة يفوق متوسط الربح متوسط الخسارة. توقع التمرير موجب حين تتجاوز حصة الدخولات الرابحة 1 ÷ (1 + R): عند R = 1.5 يكون ذلك 40 %، وعند R = 3 يكفي 25 %.
حد التعادليفعّل المربع مضاعفة المخاطرة بعد كل خسارة مع تصفيرها عند صفقة رابحة، أما شريط «حد المضاعفات» فيحدد كم مرة متتالية تتضاعف المخاطرة: 4 يعني نموًا بمقدار 16 مرة على الأكثر. شبكات المارتينغال الحقيقية بلا حد وتبلغ الإغلاق القسري أسرع.
الحد تضعه أنتصفقات خاسرة متتالية: لماذا تعطي استراتيجية واحدة نتائج مختلفة
تصفّح عدة أرقام سلاسل بالمعطيات نفسها: يتبيّن أن تشتت الرصيد النهائي أكبر من الفرق بين استراتيجية «جيدة» وأخرى «سيئة». السبب طول سلاسل الخسائر التي تظهر على مئة صفقة بحكم الإحصاء وحده.
| خسائر متتالية | عند 50 % رابحة | عند 40 % رابحة | ماذا يعني ذلك للحساب عند مخاطرة 2 % |
|---|---|---|---|
| 5 صفقات | 81 % | 94 % | نحو 10 % من رأس المال |
| 6 صفقات | 55 % | 87 % | نحو 12 % من رأس المال |
| 7 صفقات | 32 % | 69 % | نحو 13 % من رأس المال |
| 8 صفقات | 17 % | 49 % | نحو 15 % من رأس المال |
احتمال مصادفة سلسلة واحدة على الأقل بهذا الطول على مسافة 100 صفقة. قُدّرت الخسائر مع إعادة حساب الحجم من رأس المال الحالي، لذلك هي أقل من حاصل ضرب المخاطرة في طول السلسلة.
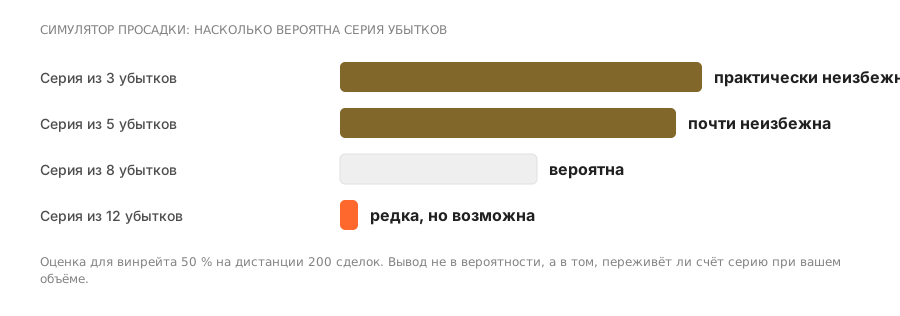
ما يترتب على ذلك. سلسلة من ست خسائر متتالية عند نسبة رابحة 50 % تظهر في أكثر من نصف التشغيلات، وعند نسبة 40 % تظهر دائماً تقريباً. أما التراجع في بطاقة القائد الذي لديه مئة صفقة من التاريخ، فالأرجح أنه لم يشمل سلسلة كهذه بعد. وهذه ليست علامة على جودة الاستراتيجية بل علامة على قصر المسافة.
كيف تقرأ حكم المحاكي
أسئلة شائعة
هل يأخذ المحاكي العمولات والسبريد في الحسبان؟
لا. فكل صفقة في النموذج إما تعطي الربح المقرر وإما تخسر المخاطرة المقررة. أما التكاليف الحقيقية — السبريد والسواب وعمولة القائد — فتُطرح من النتيجة إضافةً إلى ذلك، وعلى مسافة مئات الصفقات ترفع نقطة التعادل بوضوح.
أي تراجع يُعد طبيعيًا؟
لا توجد عتبة شاملة: تعتمد على مقدار ما أنت مستعد لتحمله. المرجع العملي هو التراجع الذي توافق على رؤيته في الحساب دون إيقاف النسخ. فإن كان التراجع التاريخي للمتداول الرئيسي أكبر من هذا الرقم فالاشتراك لا يناسبك بغض النظر عن العائد.
لماذا يصير الحساب سالبًا رغم التوقع الموجب؟
التوقع الموجب يصف النتيجة المتوسطة على مسافة لا نهائية. أما على مئة صفقة فالتشتّت يغطي التوقع: فتنتهي نسبة من التشغيلات بالخسارة حتى في استراتيجية رابحة. ولهذا بالذات تُقاس الفترة التجريبية بالأشهر لا بالأسابيع.
هل يصفّر المارتينغال رأس المال دائمًا؟
ليس دائمًا، وهنا خطره. المضاعفة بعد الخسارة تربح في معظم السلاسل وتبدو جميلة في الإحصاءات. التصفير يأتي مرة واحدة وبالكامل، حين تصير سلسلة الخسائر أطول مما يسمح به رأس المال.
لماذا نمذجة التراجع قبل الاشتراك؟
لنرى الطريق لا الحصيلة. فاستراتيجية بعائد سنوي جيد قد تمر في طريقها بهبوط يفصل عنده المشترك — فلا يشارك في التعافي.
ما سلسلة الصفقات الخاسرة؟
عدة خسائر متتالية. فعند نسبة رابحة 50 % تكون سلسلة من سبع خسائر على مسافة مئتي صفقة حدثاً محتملاً لا استثنائياً.
كيف نحسب احتمال سلسلة الخسائر؟
احتمال سلسلة بطول n عند نسبة رابحة w يساوي نحو (1−w) مرفوعة إلى n في كل موضع، وعلى المسافة الطويلة تكاد هذه السلاسل تكون حتمية. والخلاصة العملية بسيطة: الحساب ليس «هل ستحدث» بل «هل يصمد الحساب».
لماذا يبدو المارتينغال رابحاً؟
لأن مضاعفة الحجم بعد الخسارة تُعيد الحساب إلى الربح في معظم الحالات — حتى سلسلة واحدة لا تكفيها الوديعة. وتتحسن المقاييس كلها معاً في هذه الأثناء، وهذا ما يجعل حسابات كهذه جميلة في الواجهة.
أي تراجع يقتل الوديعة؟
شكلياً: الذي لا يكفي بعده الهامش. وعملياً: الذي يفصل عنده المشترك. والثاني يأتي قبل الأول دائماً تقريباً.
هل تُحتسب التكاليف في المحاكاة؟
بالضرورة. فاستراتيجية بتوقع موجب قبل التكاليف تتبين خاسرةً بعدها في أحيان كثيرة، ولا يُرى ذلك إلا بإدخال السبريد والمكافأة في الحساب.
اقرأ أيضًا
