Symulator obsunięcia: ile kosztuje seria strat
Symulator obsunięcia przepuszcza sto transakcji przy zadanym winrate, ryzyku i stosunku zysku do straty. Ta sama strategia daje różne wyniki — i to jej podstawowa właściwość, a nie błąd modelu.
Wyliczenie maksymalnego obsunięcia na serii transakcji
Kapitał startowy w modelu to dziesięć tysięcy dolarów. Wynik każdego wejścia rozstrzyga skuteczność, rozmiar wygranej — zadany stosunek do ryzyka. Numer serii czyni przebieg odtwarzalnym: te same parametry i ten sam numer dają ten sam wynik.
Relację zysku do straty pokazano ×10: wartość 15 oznacza 1,5 — transakcja zyskowna przynosi półtora raza więcej, niż traci stratna.
Co dokładnie modeluje symulator
Cztery założenia zamieniają strategię w zestaw liczb. Znając je, łatwo odróżnić, co w wyniku pochodzi z matematyki, a co ze szczęścia.
Każda transakcja wygrywa z zadanym prawdopodobieństwem niezależnie od poprzednich. Rynek tak się nie zachowuje: straty lubią chodzić seriami, bo strategia trafia w nieodpowiedni reżim rynku. Realne serie są dłuższe niż modelowe.
założenie optymistyczneWolumen przeliczany jest po każdej transakcji, więc w obsunięciu straty w pieniądzach maleją, a we wzroście rosną. To standardowy schemat zarządzania wolumenem i to on sprawia, że wyzerowanie rachunku jest asymptotyczne, a nie natychmiastowe.
procent, nie stała kwotaWartość 15 czyta się jako 1,5 — tyle razy średnia wygrana przewyższa średnią przegraną. Oczekiwanie przebiegu jest dodatnie, gdy udział wygranych wejść przekracza 1 ÷ (1 + R): przy R = 1,5 to 40 %, przy R = 3 wystarczy 25 %.
granica opłacalnościPole wyboru włącza podwajanie ryzyka po każdej stracie z zerowaniem na transakcji zyskownej, a suwak „limit podwojeń” określa, ile razy z rzędu ryzyko zdąży się podwoić: 4 to wzrost najwyżej 16-krotny. Prawdziwe siatki martyngałowe limitu nie mają i dochodzą do stop-outu szybciej.
limit ustalasz samStratne transakcje z rzędu: dlaczego jedna strategia daje różne wyniki
Przewiń kilka numerów serii przy tych samych parametrach: rozrzut końcowego salda okaże się większy niż różnica między „dobrą” a „złą” strategią. Przyczyną jest długość serii strat, która na stu transakcjach pojawia się z samej statystyki.
| Straty z rzędu | Przy 50 % zyskownych | Przy 40 % zyskownych | Co to oznacza dla rachunku przy ryzyku 2 % |
|---|---|---|---|
| 5 transakcji | 81 % | 94 % | około 10 % depozytu |
| 6 transakcji | 55 % | 87 % | około 12 % depozytu |
| 7 transakcji | 32 % | 69 % | około 13 % depozytu |
| 8 transakcji | 17 % | 49 % | około 15 % depozytu |
Prawdopodobieństwo napotkania co najmniej jednej serii tej długości na dystansie 100 transakcji. Straty oszacowano przy przeliczaniu wolumenu od bieżącego depozytu, dlatego są mniejsze niż zwykły iloczyn ryzyka i długości serii.
Co z tego wynika. Seria sześciu strat z rzędu przy skuteczności 50 % zdarza się w więcej niż połowie przebiegów, a przy skuteczności 40 % — niemal zawsze. Obsunięcie w karcie lidera, który ma sto transakcji historii, najprawdopodobniej po prostu jeszcze takiej serii nie objęło. To nie oznaka jakości strategii, lecz oznaka krótkiego dystansu.
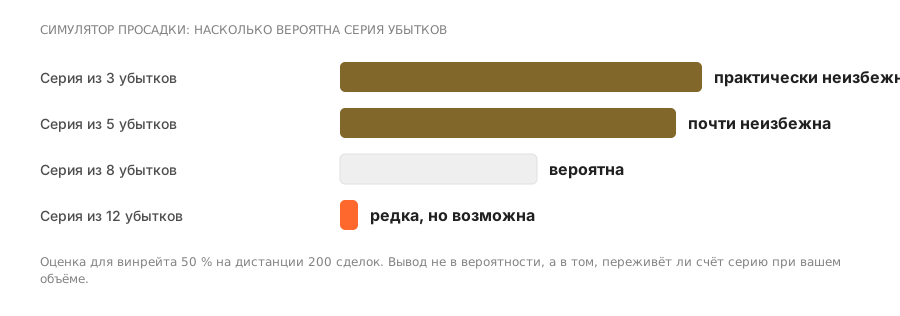
Jak czytać werdykt symulatora
Częste pytania
Czy symulator uwzględnia prowizje i spread?
Nie. Każda transakcja w modelu albo przynosi zadany zysk, albo traci zadane ryzyko. Rzeczywiste koszty — spread, swap, prowizja lidera — odejmowane są od wyniku dodatkowo i na dystansie setek transakcji przesuwają punkt bezstratności zauważalnie w górę.
Jakie obsunięcie uchodzi za normalne?
Uniwersalnego progu nie ma: zależy od tego, ile jesteś gotów przesiedzieć. Praktyczny punkt odniesienia to obsunięcie, które zgadzasz się zobaczyć na rachunku bez wyłączania kopiowania. Jeśli historyczne obsunięcie lidera już je przekracza, subskrypcja ci nie pasuje niezależnie od rentowności.
Dlaczego przy dodatnim oczekiwaniu rachunek i tak schodzi na minus?
Dodatnie oczekiwanie opisuje średni wynik na nieskończonym dystansie. Na stu transakcjach rozrzut przykrywa oczekiwanie: część przebiegów kończy się na minusie nawet przy zyskownej strategii. Właśnie dlatego okres testowy mierzy się w miesiącach, a nie w tygodniach.
Czy martyngał zawsze zeruje depozyt?
Nie zawsze — i na tym polega jego niebezpieczeństwo. Podwajanie po stracie wygrywa w większości serii i ładnie wygląda w statystyce. Wyzerowanie przychodzi raz i w całości, gdy seria strat okazuje się dłuższa, niż pozwala depozyt.
Po co modelować obsunięcie przed subskrypcją?
Żeby zobaczyć drogę, a nie wynik. Strategia o dobrej dochodowości rocznej może po drodze przechodzić przez spadek, na którym subskrybent się odłącza — i nie uczestniczy w odrabianiu.
Czym jest seria stratnych transakcji?
Kilkoma stratami z rzędu. Przy skuteczności 50 % seria siedmiu strat na dystansie dwustu transakcji to zdarzenie prawdopodobne, a nie wyjątkowe.
Jak policzyć prawdopodobieństwo serii strat?
Prawdopodobieństwo serii długości n przy skuteczności w wynosi w każdej pozycji około (1−w) do potęgi n, a na długim dystansie takie serie są niemal nieuniknione. Praktyczny wniosek jest prosty: liczyć trzeba nie «czy się zdarzy», lecz «czy rachunek przeżyje».
Dlaczego martyngał wygląda na zyskowny?
Ponieważ podwojenie wolumenu po stracie zwraca rachunek na plus w większości przypadków — do jednej serii, na którą depozytu nie starczy. Miary poprawiają się przy tym wszystkie naraz, co właśnie czyni takie rachunki pięknymi na witrynie.
Jakie obsunięcie zabija depozyt?
Formalnie to, po którym brakuje depozytu zabezpieczającego. Praktycznie to, na którym subskrybent się odłącza. Drugie następuje niemal zawsze wcześniej od pierwszego.
Czy uwzględniać w symulacji koszty?
Obowiązkowo. Strategia z dodatnim oczekiwaniem przed kosztami niejednokrotnie okazuje się stratna po nich, a zobaczyć to można wyłącznie wstawiając spread i wynagrodzenie do rachunku.
Czytaj dalej
