ड्रॉडाउन सिम्युलेटर: नुक़सानों की शृंखला कितने की पड़ती है
ड्रॉडाउन सिम्युलेटर दिए गए विनरेट, जोखिम और मुनाफ़े-नुक़सान अनुपात पर सौ सौदे चलाता है। वही रणनीति अलग-अलग नतीजे देती है — और यही उसका मुख्य गुण है, मॉडल की त्रुटि नहीं।
सौदों की शृंखला पर अधिकतम ड्रॉडाउन की गणना
मॉडल में शुरुआती पूँजी दस हज़ार डॉलर है। हर प्रवेश का नतीजा जीत दर तय करती है, जीत का आकार — जोखिम से तय अनुपात। शृंखला की संख्या प्रयोग को दोहराने योग्य बनाती है: वही पैरामीटर और वही संख्या वही नतीजा देते हैं।
मुनाफ़े और नुकसान का अनुपात ×10 में दिखाया गया है: मान 15 का मतलब 1.5 — मुनाफ़े वाला सौदा घाटे वाले सौदे से डेढ़ गुना ज़्यादा लाता है।
सिम्युलेटर असल में क्या मॉडल करता है
चार मान्यताएँ रणनीति को आँकड़ों के समूह में बदल देती हैं। इन्हें जानकर आसानी से पहचाना जा सकता है कि नतीजे में क्या गणित है और क्या क़िस्मत।
हर सौदा पिछले सौदों से स्वतंत्र रूप से दी गई संभावना पर जीतता है। बाज़ार ऐसा बर्ताव नहीं करता: नुक़सान लड़ी में आते हैं, क्योंकि रणनीति अनुपयुक्त बाज़ार व्यवस्था में फँस जाती है। असली लड़ियाँ मॉडल की लड़ियों से लंबी होती हैं।
आशावादी मान्यतावॉल्यूम हर सौदे के बाद दोबारा गिना जाता है, इसलिए ड्रॉडाउन में पैसों का नुक़सान घटता है और बढ़त में बढ़ता है। यह वॉल्यूम प्रबंधन की मानक योजना है, और यही खाते के शून्य होने को तात्कालिक नहीं, धीरे-धीरे पास पहुँचने वाला बनाती है।
प्रतिशत, तय रकम नहींमान 15 को 1.5 पढ़ा जाता है — औसत जीत औसत हार से कितने गुना बड़ी है। दौड़ की प्रत्याशा तब धनात्मक है जब जीतने वाले प्रवेशों का हिस्सा 1 ÷ (1 + R) से ऊपर हो: R = 1.5 पर यह 40 % है, R = 3 पर 25 % काफ़ी है।
लाभ-हानि की सीमाचेकबॉक्स हर नुक़सान के बाद जोखिम दोगुना करना चालू करता है और मुनाफ़े वाले सौदे पर रीसेट कर देता है, जबकि «दोगुनी करने की सीमा» स्लाइडर तय करता है कि जोखिम लगातार कितनी बार दोगुना हो पाता है: 4 का मतलब ज़्यादा से ज़्यादा 16 गुना बढ़त। असली मार्टिंगेल ग्रिड की कोई सीमा नहीं होती और वे स्टॉप-आउट तक तेज़ी से पहुँचते हैं।
सीमा आप ख़ुद तय करते हैंलगातार घाटे वाले सौदे: एक ही रणनीति अलग नतीजे क्यों देती है
एक ही मापदंडों पर शृंखला के कई नंबर पलटिए: अंतिम बैलेंस का बिखराव «अच्छी» और «बुरी» रणनीति के फ़र्क़ से बड़ा निकलेगा। कारण है घाटे की लड़ियों की लंबाई, जो सौ सौदों पर विशुद्ध आँकड़ों के कारण आ ही जाती है।
| लगातार नुक़सान | 50 % मुनाफ़े वाले सौदों पर | 40 % मुनाफ़े वाले सौदों पर | 2 % जोखिम पर खाते के लिए इसका क्या मतलब |
|---|---|---|---|
| 5 सौदे | 81 % | 94 % | पूँजी का लगभग 10 % |
| 6 सौदे | 55 % | 87 % | पूँजी का लगभग 12 % |
| 7 सौदे | 32 % | 69 % | पूँजी का लगभग 13 % |
| 8 सौदे | 17 % | 49 % | पूँजी का लगभग 15 % |
100 सौदों की दूरी पर इतनी लंबी कम से कम एक शृंखला मिलने की संभावना। नुक़सान का अनुमान मौजूदा पूँजी से वॉल्यूम दोबारा गिनकर लगाया गया है, इसलिए वे जोखिम और लड़ी की लंबाई के सीधे गुणनफल से कम हैं।
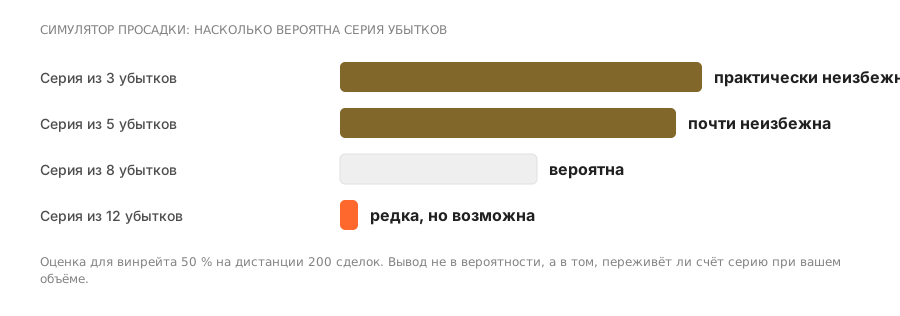
इससे क्या निकलता है। 50 % जीत दर पर लगातार छह नुकसानों की शृंखला आधे से ज़्यादा प्रयोगों में मिलती है, और 40 % जीत दर पर लगभग हमेशा। जिस लीडर के कार्ड में सौ सौदों का इतिहास है, उसकी गिरावट में ऐसी शृंखला बहुत संभव है कि अभी शामिल ही न हुई हो। यह रणनीति की गुणवत्ता का लक्षण नहीं, छोटी दूरी का लक्षण है।
सिम्युलेटर का फ़ैसला कैसे पढ़ें
अक्सर पूछे जाने वाले प्रश्न
क्या सिम्युलेटर कमीशन और स्प्रेड गिनता है?
नहीं। मॉडल में हर सौदा या तय लाभ देता है, या तय जोखिम खोता है। असली लागत — स्प्रेड, स्वैप, लीडर का कमीशन — नतीजे से अतिरिक्त घटती है और सैकड़ों सौदों की दूरी पर लाभ-हानि-शून्य बिंदु को साफ़ ऊपर सरका देती है।
कौन-सी ड्रॉडाउन सामान्य मानी जाती है?
कोई सार्वभौमिक सीमा नहीं है: यह इस पर निर्भर है कि आप कितना झेलने को तैयार हैं। व्यावहारिक कसौटी वह ड्रॉडाउन है जिसे आप कॉपी बंद किए बिना खाते पर देखने को राज़ी हैं। अगर मुख्य ट्रेडर की ऐतिहासिक ड्रॉडाउन उस आँकड़े से पहले ही बड़ी है, तो उपज चाहे जो हो, सब्सक्रिप्शन आपके लिए नहीं है।
धनात्मक प्रत्याशा के बावजूद खाता घाटे में क्यों चला जाता है?
सकारात्मक अपेक्षा अनंत दूरी पर औसत नतीजा बताती है। सौ सौदों पर बिखराव अपेक्षा को ढँक देता है: लाभदायक रणनीति पर भी कुछ प्रयोग घाटे में ख़त्म होते हैं। इसीलिए परीक्षण अवधि हफ़्तों में नहीं, महीनों में नापी जाती है।
क्या मार्टिंगेल हमेशा पूँजी शून्य कर देता है?
हमेशा नहीं — और इसी में उसका ख़तरा है। नुक़सान के बाद दोगुना करना ज़्यादातर लड़ियों में जीतता है और आँकड़ों में सुंदर दिखता है। शून्य होना एक बार और पूरा आता है, जब घाटे की लड़ी पूँजी की इजाज़त से लंबी निकल जाती है।
सदस्यता से पहले गिरावट का मॉडल क्यों बनाएँ?
रास्ता देखने के लिए, नतीजा नहीं। अच्छे वार्षिक प्रतिफल वाली रणनीति रास्ते में ऐसी गिरावट से गुज़र सकती है जिस पर ग्राहक बंद कर देता है — और बहाली में शामिल नहीं होता।
घाटे वाले सौदों की शृंखला क्या है?
लगातार कई नुकसान। 50 % जीत दर पर दो सौ सौदों की दूरी पर सात नुकसानों की शृंखला संभावित घटना है, असाधारण नहीं।
नुकसान की शृंखला की संभावना कैसे गिनें?
जीत दर w पर लंबाई n की शृंखला की संभावना हर स्थान पर लगभग (1−w) की घात n है, और लंबी दूरी पर ऐसी शृंखलाएँ लगभग अनिवार्य हैं। व्यावहारिक निष्कर्ष सरल है: गिनना यह नहीं कि «होगी या नहीं», बल्कि «खाता झेलेगा या नहीं»।
मार्टिंगेल लाभदायक क्यों दिखता है?
क्योंकि नुकसान के बाद आयतन दोगुना करना अधिकांश मामलों में खाते को मुनाफ़े में लौटा देता है — उस एक शृंखला तक, जिसके लिए जमा कम पड़ेगी। इस बीच मानक सभी एक साथ सुधरते हैं, और यही ऐसे खातों को सूची में सुंदर बनाता है।
कौन-सी गिरावट जमा को मार देती है?
औपचारिक रूप से — वह, जिसके बाद मार्जिन कम पड़ जाता है। व्यवहार में — वह, जिस पर ग्राहक बंद कर देता है। दूसरी लगभग हमेशा पहली से पहले आती है।
सिमुलेशन में लागत गिननी चाहिए?
अवश्य। लागत से पहले सकारात्मक अपेक्षा वाली रणनीति लागत के बाद अक्सर घाटे वाली निकलती है, और यह केवल स्प्रेड तथा पारिश्रमिक गणना में डालकर दिखता है।
आगे पढ़ें
