ตัวจำลองดรอว์ดาวน์: ชุดการขาดทุนมีราคาเท่าไร
ตัวจำลองดรอว์ดาวน์รันหนึ่งร้อยดีลที่วินเรต ความเสี่ยง และอัตราส่วนกำไรต่อขาดทุนที่กำหนด กลยุทธ์เดียวกันให้ผลลัพธ์ต่างกัน และนั่นคือคุณสมบัติหลักของมัน ไม่ใช่ความคลาดเคลื่อนของแบบจำลอง
คำนวณดรอว์ดาวน์สูงสุดบนชุดดีล
ทุนตั้งต้นในโมเดลคือหนึ่งหมื่นดอลลาร์ ผลของแต่ละจุดเข้าตัดสินด้วยอัตราชนะ ส่วนขนาดของฝ่ายชนะตัดสินด้วยอัตราส่วนต่อความเสี่ยงที่ตั้งไว้ หมายเลขชุดทำให้การรันซ้ำได้ พารามิเตอร์เดียวกันกับหมายเลขเดียวกันให้ผลเหมือนกัน
อัตราส่วนกำไรต่อขาดทุนแสดงเป็น ×10: ค่า 15 หมายถึง 1.5 — ออร์เดอร์ที่มีกำไรให้ผลมากกว่าที่ออร์เดอร์ขาดทุนเสียไปหนึ่งเท่าครึ่ง
ตัวจำลองจำลองอะไรกันแน่
สี่ข้อสมมติเปลี่ยนกลยุทธ์ให้เป็นชุดตัวเลข เมื่อรู้ข้อสมมติเหล่านี้ก็แยกได้ง่ายว่าอะไรในผลลัพธ์คือคณิตศาสตร์และอะไรคือโชค
แต่ละดีลชนะด้วยความน่าจะเป็นที่กำหนดโดยไม่ขึ้นกับดีลก่อนหน้า ตลาดไม่ได้ทำตัวแบบนั้น: การขาดทุนมักมาเป็นชุด เพราะกลยุทธ์ไปเจอสภาวะตลาดที่ไม่เหมาะ ชุดจริงยาวกว่าชุดในแบบจำลอง
ข้อสมมติที่มองโลกในแง่ดีปริมาณถูกคำนวณใหม่หลังทุกดีล ดังนั้นในช่วงดรอว์ดาวน์การขาดทุนที่เป็นตัวเงินจะเล็กลง และในช่วงเติบโตจะใหญ่ขึ้น นี่คือรูปแบบการจัดการปริมาณมาตรฐาน และมันเองที่ทำให้การล้างบัญชีเป็นแบบเข้าใกล้ศูนย์ ไม่ใช่เกิดทันที
เปอร์เซ็นต์ ไม่ใช่จำนวนคงที่ค่า 15 อ่านว่า 1.5 — จำนวนเท่าที่กำไรเฉลี่ยมากกว่าขาดทุนเฉลี่ย ค่าคาดหวังของการรันเป็นบวกเมื่อสัดส่วนการเข้าที่ชนะเกิน 1 ÷ (1 + R): ที่ R = 1.5 คือ 40 % ที่ R = 3 เพียง 25 % ก็พอ
เส้นแบ่งจุดคุ้มทุนช่องทำเครื่องหมายเปิดการเพิ่มความเสี่ยงเป็นสองเท่าหลังทุกการขาดทุนและรีเซ็ตเมื่อได้ดีลกำไร ส่วนแถบเลื่อน «เพดานการเพิ่มเป็นสองเท่า» กำหนดว่าความเสี่ยงจะเพิ่มเป็นสองเท่าติดกันได้กี่ครั้ง: 4 คือโตได้มากที่สุด 16 เท่า กริดมาร์ติงเกลจริงไม่มีเพดานและไปถึงสต็อปเอาต์เร็วกว่า
เพดานคุณตั้งเองดีลขาดทุนติดกัน: ทำไมกลยุทธ์เดียวจึงให้ผลต่างกัน
ลองไล่หมายเลขชุดหลาย ๆ ค่าด้วยพารามิเตอร์เดิม: การกระจายของยอดคงเหลือสุดท้ายกว้างกว่าความต่างระหว่างกลยุทธ์ «ดี» กับ «แย่» เสียอีก สาเหตุคือความยาวของชุดขาดทุน ซึ่งบนร้อยดีลเกิดขึ้นด้วยสถิติล้วน ๆ
| ขาดทุนติดกัน | ที่ 50 % ดีลกำไร | ที่ 40 % ดีลกำไร | หมายความว่าอย่างไรกับบัญชีที่ความเสี่ยง 2 % |
|---|---|---|---|
| 5 ดีล | 81 % | 94 % | ราว 10 % ของเงินทุน |
| 6 ดีล | 55 % | 87 % | ราว 12 % ของเงินทุน |
| 7 ดีล | 32 % | 69 % | ราว 13 % ของเงินทุน |
| 8 ดีล | 17 % | 49 % | ราว 15 % ของเงินทุน |
ความน่าจะเป็นที่จะเจอชุดยาวเท่านี้อย่างน้อยหนึ่งครั้งบนระยะทาง 100 ดีล การขาดทุนประเมินโดยคำนวณปริมาณใหม่จากเงินทุนปัจจุบัน จึงน้อยกว่าผลคูณตรง ๆ ของความเสี่ยงกับความยาวชุด
สิ่งที่สรุปได้จากนี้ ชุดขาดทุนหกไม้ติดที่อัตราชนะ 50 % พบได้ในการรันมากกว่าครึ่ง และที่อัตราชนะ 40 % ก็พบแทบทุกครั้ง การติดลบในการ์ดของผู้นำที่มีประวัติร้อยออเดอร์ อาจเป็นเพียงว่ายังไม่เคยรวมชุดแบบนั้นเข้าไป นั่นไม่ใช่สัญญาณของคุณภาพกลยุทธ์ แต่เป็นสัญญาณว่าระยะทางยังสั้น
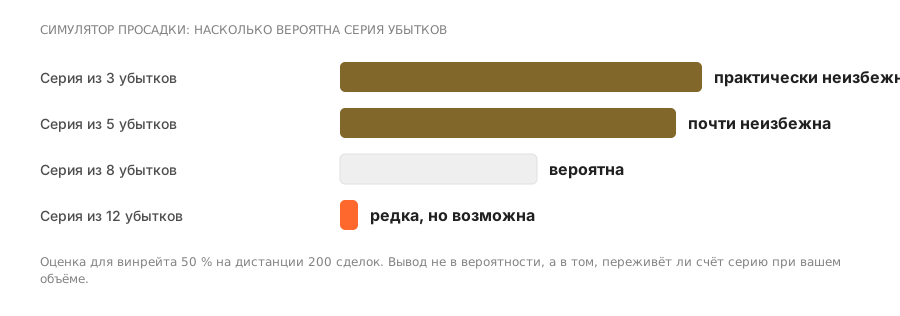
อ่านคำตัดสินของตัวจำลองอย่างไร
คำถามที่พบบ่อย
ตัวจำลองคิดค่าธรรมเนียมและสเปรดด้วยไหม
ไม่ ทุกออเดอร์ในโมเดลนี้ไม่ว่าจะให้กำไรตามที่ตั้งไว้ หรือเสียความเสี่ยงตามที่ตั้งไว้ ต้นทุนจริง ทั้งสเปรด สวอป และค่าตอบแทนของผู้นำ ถูกหักออกจากผลลัพธ์เพิ่มเติมอีก และบนระยะทางหลายร้อยออเดอร์ก็ดันจุดคุ้มทุนขึ้นไปอย่างเห็นได้ชัด
ดรอว์ดาวน์เท่าไรถือว่าปกติ
ไม่มีเกณฑ์สากล มันขึ้นกับว่าคุณพร้อมทนแค่ไหน หลักปฏิบัติคือดรอว์ดาวน์ที่คุณยอมเห็นในบัญชีโดยไม่ปิดการคัดลอก ถ้าดรอว์ดาวน์ในอดีตของเทรดเดอร์นำมากกว่าตัวเลขนั้นอยู่แล้ว การสมัครสมาชิกก็ไม่เหมาะกับคุณไม่ว่าผลตอบแทนจะเป็นอย่างไร
ทำไมค่าคาดหวังเป็นบวกแล้วบัญชียังติดลบได้
ค่าคาดหมายที่เป็นบวกอธิบายผลลัพธ์เฉลี่ยบนระยะทางอนันต์ แต่บนร้อยออเดอร์ ความกระจายกลบค่าคาดหมายไป การรันส่วนหนึ่งจบลงในแดนลบแม้กลยุทธ์นั้นจะทำกำไรก็ตาม ด้วยเหตุนี้เองช่วงทดลองจึงวัดกันเป็นเดือน ไม่ใช่เป็นสัปดาห์
มาร์ติงเกลล้างเงินทุนเสมอไปไหม
ไม่เสมอไป และนั่นคือความอันตรายของมัน การเพิ่มเป็นสองเท่าหลังขาดทุนชนะในชุดส่วนใหญ่และดูสวยในสถิติ การล้างบัญชีมาครั้งเดียวและมาทั้งหมด เมื่อชุดขาดทุนยาวกว่าที่เงินทุนจะรับไหว
จะจำลองการติดลบก่อนสมัครไปทำไม?
เพื่อเห็นเส้นทาง ไม่ใช่เห็นผลลัพธ์สุดท้าย กลยุทธ์ที่ผลตอบแทนรายปีดีก็อาจต้องผ่านการร่วงระหว่างทางที่ทำให้ผู้สมัครตัดการเชื่อมต่อ แล้วก็ไม่ได้ร่วมในการฟื้นตัว
ชุดออเดอร์ขาดทุนคืออะไร?
ขาดทุนหลายไม้ติดกัน ที่อัตราชนะ 50 % ชุดขาดทุนเจ็ดไม้บนระยะทางสองร้อยออเดอร์เป็นเหตุการณ์ที่มีโอกาสเกิด ไม่ใช่เรื่องพิเศษ
คำนวณความน่าจะเป็นของชุดขาดทุนอย่างไร?
ความน่าจะเป็นของชุดยาว n ที่อัตราชนะ w เท่ากับราว (1−w) ยกกำลัง n ในแต่ละตำแหน่ง และบนระยะทางยาวชุดแบบนี้แทบเลี่ยงไม่ได้ ข้อสรุปที่ใช้ได้จริงนั้นง่าย ที่ต้องคิดไม่ใช่ «จะเกิดไหม» แต่ «บัญชีจะรอดไหม»
ทำไมมาร์ติงเกลจึงดูเหมือนทำกำไร?
เพราะการเพิ่มขนาดออเดอร์เป็นสองเท่าหลังขาดทุนดึงบัญชีกลับมาเป็นบวกได้ในกรณีส่วนใหญ่ จนถึงชุดขาดทุนชุดเดียวที่เงินฝากไม่พอ ระหว่างนั้นตัวชี้วัดทุกตัวก็ดีขึ้นพร้อมกัน ซึ่งทำให้บัญชีแบบนี้ดูสวยบนหน้าร้าน
การติดลบแบบไหนฆ่าเงินฝาก?
ตามทางการคือการติดลบที่หลังจากนั้นมาร์จิ้นไม่พอ ในทางปฏิบัติคือการติดลบที่ทำให้ผู้สมัครตัดการเชื่อมต่อ แบบที่สองมาถึงก่อนแบบแรกแทบทุกครั้ง
ควรคิดต้นทุนในการจำลองด้วยไหม?
ต้องคิด กลยุทธ์ที่มีค่าคาดหมายเป็นบวกก่อนหักต้นทุน มักกลายเป็นขาดทุนหลังหักต้นทุน และจะเห็นเรื่องนี้ได้ก็ต่อเมื่อใส่สเปรดและค่าตอบแทนลงไปในการคำนวณ
อ่านต่อ
