Drawdown-Simulator: was eine Verlustserie kostet
Der Drawdown-Simulator spielt hundert Trades bei vorgegebener Trefferquote, Risiko und Chance-Risiko-Verhältnis durch. Dieselbe Strategie liefert verschiedene Ergebnisse — und das ist ihre wesentliche Eigenschaft, kein Modellfehler.
Berechnung des maximalen Drawdowns über eine Trade-Serie
Das Startkapital im Modell beträgt zehntausend Dollar. Den Ausgang jedes Einstiegs entscheidet die Trefferquote, die Größe des Gewinns das festgelegte Verhältnis zum Risiko. Die Seriennummer macht den Durchlauf reproduzierbar: gleiche Parameter und gleiche Nummer ergeben dasselbe Ergebnis.
Das Verhältnis von Gewinn zu Verlust ist ×10 angegeben: Der Wert 15 bedeutet 1,5 — ein profitabler Trade bringt anderthalbmal so viel, wie ein verlustreicher kostet.
Was der Simulator genau modelliert
Vier Annahmen machen aus einer Strategie eine Zahlenreihe. Wer sie kennt, erkennt leicht, was am Ergebnis Mathematik ist und was Glück.
Jeder Trade gewinnt mit vorgegebener Wahrscheinlichkeit unabhängig von den vorherigen. So verhält sich der Markt nicht: Verluste kommen in Serien, weil die Strategie in ein unpassendes Marktregime gerät. Reale Serien sind länger als modellierte.
optimistische AnnahmeDie Größe wird nach jedem Trade neu berechnet, deshalb schrumpfen die Verluste in Geld im Drawdown und wachsen im Aufschwung. Das ist das übliche Größenmanagement, und genau es macht das Nullen des Kontos asymptotisch statt sofort.
Prozent, keine feste SummeDer Wert 15 liest sich als 1,5 — um so viel übersteigt der durchschnittliche Gewinn den durchschnittlichen Verlust. Der Erwartungswert eines Durchlaufs ist positiv, wenn der Anteil gewinnender Einstiege über 1 ÷ (1 + R) liegt: bei R = 1,5 sind das 40 %, bei R = 3 genügen 25 %.
Grenze der GewinnschwelleDas Häkchen aktiviert die Verdopplung des Risikos nach jedem Verlust mit Rücksetzung bei einem Gewinntrade, und der Regler „Verdopplungslimit“ legt fest, wie oft hintereinander sich das Risiko verdoppeln darf: 4 bedeutet höchstens das 16-fache. Echte Martingale-Netze kennen kein Limit und erreichen den Stop-Out schneller.
Limit setzen Sie selbstVerlusttrades in Folge: warum eine Strategie verschiedene Ergebnisse liefert
Blättern Sie mehrere Seriennummern bei gleichen Parametern durch: die Streuung der Endsalden ist größer als der Unterschied zwischen einer „guten“ und einer „schlechten“ Strategie. Ursache ist die Länge der Verlustserien, die auf hundert Trades gesetzmäßig auftritt.
| Verluste in Folge | Bei 50 % Gewinnern | Bei 40 % Gewinnern | Was das für das Konto bei 2 % Risiko bedeutet |
|---|---|---|---|
| 5 Trades | 81 % | 94 % | rund 10 % der Einlage |
| 6 Trades | 55 % | 87 % | rund 12 % der Einlage |
| 7 Trades | 32 % | 69 % | rund 13 % der Einlage |
| 8 Trades | 17 % | 49 % | rund 15 % der Einlage |
Die Wahrscheinlichkeit, auf 100 Trades mindestens eine Serie dieser Länge zu treffen. Die Verluste sind mit einer Größenberechnung von der aktuellen Einlage geschätzt und deshalb kleiner als Risiko mal Serienlänge.
Was daraus folgt. Eine Serie von sechs Verlusten in Folge tritt bei einer Trefferquote von 50 % in mehr als der Hälfte der Durchläufe auf, bei einer Trefferquote von 40 % fast immer. Der Drawdown in der Karte eines Leaders, der hundert Trades Historie hat, hat eine solche Serie höchstwahrscheinlich einfach noch nicht enthalten. Das ist kein Zeichen für die Qualität der Strategie, sondern ein Zeichen für eine kurze Distanz.
Wie das Urteil des Simulators zu lesen ist
Häufige Fragen
Berücksichtigt der Simulator Gebühren und Spread?
Nein. Jeder Trade im Modell bringt entweder den festgelegten Gewinn oder verliert das festgelegte Risiko. Die realen Kosten — Spread, Swap, Vergütung des Leaders — werden zusätzlich vom Ergebnis abgezogen und verschieben auf einer Distanz von Hunderten Trades den Break-even-Punkt merklich nach oben.
Welcher Drawdown gilt als normal?
Eine allgemeingültige Schwelle gibt es nicht: sie hängt davon ab, wie viel Sie aussitzen wollen. Praktischer Anhaltspunkt ist der Drawdown, den Sie auf dem Konto zu sehen bereit sind, ohne das Kopieren abzuschalten. Ist der historische Drawdown des Leaders bereits größer, passt das Abo unabhängig von der Rendite nicht zu Ihnen.
Warum geht das Konto trotz positivem Erwartungswert ins Minus?
Eine positive Erwartung beschreibt das mittlere Ergebnis auf unendlicher Distanz. Auf hundert Trades überdeckt die Streuung die Erwartung: ein Teil der Durchläufe endet auch bei einer profitablen Strategie im Minus. Genau deshalb misst sich die Testphase in Monaten und nicht in Wochen.
Nullt Martingale die Einlage immer?
Nicht immer — darin liegt seine Gefahr. Die Verdopplung nach einem Verlust gewinnt in den meisten Serien und sieht in der Statistik gut aus. Das Nullen kommt einmal und vollständig, wenn die Verlustserie länger wird, als die Einlage erlaubt.
Warum den Drawdown vor dem Abonnement modellieren?
Um den Weg zu sehen und nicht das Ergebnis. Eine Strategie mit guter Jahresrendite kann unterwegs durch einen Fall gehen, bei dem der Abonnent abschaltet — und an der Erholung nicht teilnimmt.
Was ist eine Serie von Verlusttrades?
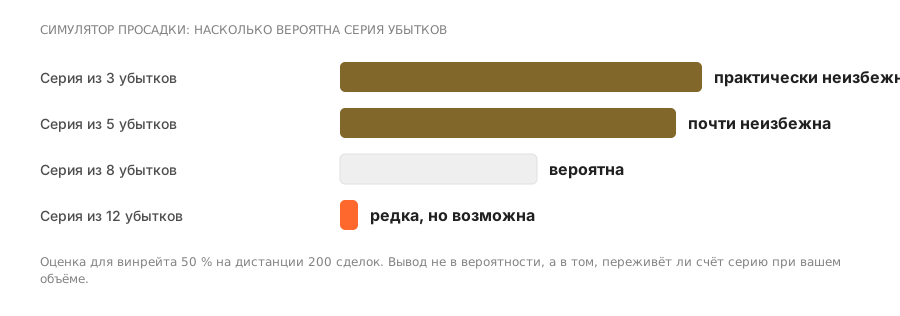
Mehrere Verluste in Folge. Bei einer Trefferquote von 50 % ist eine Serie von sieben Verlusten auf einer Distanz von zweihundert Trades ein wahrscheinliches und kein außergewöhnliches Ereignis.
Wie berechnet man die Wahrscheinlichkeit einer Verlustserie?
Die Wahrscheinlichkeit einer Serie der Länge n bei einer Trefferquote w ist an jeder Position etwa (1−w) hoch n, und auf langer Distanz sind solche Serien fast unvermeidlich. Die praktische Folgerung ist einfach: zu rechnen ist nicht «ob es passiert», sondern «ob das Konto es übersteht».
Warum sieht Martingale profitabel aus?
Weil eine Volumenverdopplung nach einem Verlust das Konto in den meisten Fällen ins Plus zurückbringt — bis zu der einen Serie, für die die Einlage nicht reicht. Dabei verbessern sich alle Kennzahlen auf einmal, und genau das macht solche Konten in der Auslage schön.
Welcher Drawdown tötet eine Einlage?
Formal jener, nach dem die Margin nicht mehr reicht. Praktisch jener, bei dem der Abonnent abschaltet. Der zweite tritt fast immer früher ein als der erste.
Soll man in einer Simulation die Kosten berücksichtigen?
Unbedingt. Eine Strategie mit positiver Erwartung vor Kosten erweist sich nach ihnen nicht selten als verlustreich, und sehen kann man das nur, indem man Spread und Vergütung in die Rechnung einsetzt.
Weiterlesen
