Simulador de queda: quanto custa uma sequência de prejuízos
O simulador de queda roda cem operações com taxa de acerto, risco e relação lucro/prejuízo dados. A mesma estratégia produz resultados diferentes — e essa é a sua propriedade essencial, não um erro do modelo.
Cálculo da queda máxima ao longo de uma sequência de operações
O capital inicial no modelo é de dez mil dólares. O desfecho de cada entrada é decidido pela taxa de acerto; o tamanho do ganho, pela relação com o risco definida. O número da série torna a rodada reproduzível: os mesmos parâmetros e o mesmo número dão o mesmo resultado.
A proporção entre ganho e perda é exibida ×10: o valor 15 significa 1,5, ou seja, uma operação lucrativa rende uma vez e meia o que uma perdedora custa.
O que exatamente o simulador modela
Quatro premissas transformam uma estratégia num conjunto de números. Conhecendo-as fica fácil distinguir o que no resultado é matemática e o que é sorte.
Cada operação ganha com uma probabilidade dada, independentemente das anteriores. O mercado não se comporta assim: os prejuízos tendem a vir em sequências, porque a estratégia cai num regime de mercado inadequado. As sequências reais são mais longas que as modeladas.
premissa otimistaO volume é recalculado após cada operação, então numa queda os prejuízos em dinheiro diminuem e no crescimento aumentam. É o esquema padrão de gestão de volume, e é ele que torna a zeragem da conta assintótica em vez de instantânea.
percentual, não soma fixaO valor 15 lê-se como 1,5 — o fator pelo qual o ganho médio supera o prejuízo médio. A expectativa da rodada é positiva quando a parcela de entradas vencedoras supera 1 ÷ (1 + R): com R = 1,5 isso é 40 %, com R = 3 bastam 25 %.
limite do ponto de equilíbrioA caixa ativa a dobra do risco após cada prejuízo, com reinício numa operação lucrativa, e o controle «limite de dobras» define quantas vezes seguidas o risco consegue dobrar: 4 é um crescimento de no máximo 16 vezes. As grades reais de martingale não têm limite e chegam ao stop-out mais rápido.
o limite é você quem defineOperações perdedoras seguidas: por que uma estratégia dá resultados diferentes
Percorra vários números de série com os mesmos parâmetros: a dispersão do saldo final é maior que a diferença entre uma estratégia «boa» e uma «ruim». A causa é o comprimento das sequências de prejuízo, que em cem operações aparece por estatística pura.
| Prejuízos seguidos | Com 50 % de acertos | Com 40 % de acertos | O que isso significa para a conta com 2 % de risco |
|---|---|---|---|
| 5 operações | 81 % | 94 % | cerca de 10 % do depósito |
| 6 operações | 55 % | 87 % | cerca de 12 % do depósito |
| 7 operações | 32 % | 69 % | cerca de 13 % do depósito |
| 8 operações | 17 % | 49 % | cerca de 15 % do depósito |
Probabilidade de encontrar ao menos uma sequência desse comprimento em 100 operações. Os prejuízos são estimados recalculando o volume sobre o depósito atual, por isso são menores que o simples produto do risco pelo comprimento da sequência.
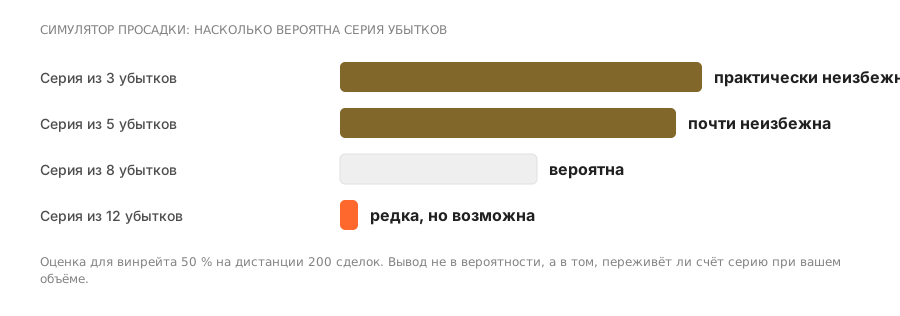
O que decorre disso. Uma sequência de seis perdas seguidas com taxa de acerto de 50 % aparece em mais da metade das rodadas, e com taxa de 40 % quase sempre. O drawdown da ficha de um líder com cem operações de histórico muito provavelmente só ainda não incluiu uma sequência dessas. Isso não é sinal da qualidade da estratégia, e sim sinal de distância curta.
Como ler o veredito do simulador
Perguntas frequentes
O simulador considera taxas e spread?
Não. Cada operação do modelo ou traz o lucro definido ou perde o risco definido. Os custos reais — spread, swap, comissão do líder — são descontados do resultado à parte e, numa distância de centenas de operações, deslocam o ponto de equilíbrio bem para cima.
Qual queda é considerada normal?
Não existe limiar universal: depende de quanto você está disposto a atravessar. Uma referência prática é a queda que você aceita ver na conta sem desligar a cópia. Se a queda histórica do líder já é maior que esse número, a assinatura não serve para você, independentemente do retorno.
Por que com expectativa positiva a conta ainda assim fica negativa?
Uma expectativa positiva descreve o resultado médio numa distância infinita. Em cem operações a dispersão cobre a expectativa: parte das rodadas termina no negativo mesmo com uma estratégia lucrativa. Justamente por isso o período de teste se mede em meses e não em semanas.
O martingale sempre zera o depósito?
Nem sempre — e nisso está o perigo. Dobrar após um prejuízo vence na maioria das sequências e fica bonito nas estatísticas. A zeragem chega uma única vez e por inteiro, quando a sequência de prejuízos fica mais longa do que o depósito permite.
Para que modelar o drawdown antes de assinar?
Para ver o caminho, não o resultado final. Uma estratégia com boa rentabilidade anual pode passar no caminho por uma queda em que o assinante se desliga — e não participa da recuperação.
O que é uma sequência de operações perdedoras?
Várias perdas seguidas. Com taxa de acerto de 50 %, uma sequência de sete perdas numa distância de duzentas operações é um evento provável, não excepcional.
Como calcular a probabilidade de uma sequência de perdas?
A probabilidade de uma sequência de comprimento n com taxa de acerto w é aproximadamente (1−w) elevado a n em cada posição, e numa distância longa tais sequências são quase inevitáveis. A conclusão prática é simples: o que se calcula não é «vai acontecer», e sim «a conta sobrevive».
Por que o martingale parece lucrativo?
Porque dobrar o volume depois de uma perda devolve a conta ao positivo na maioria dos casos — até a única sequência para a qual o depósito não basta. E as métricas melhoram todas de uma vez, o que é o que torna essas contas bonitas na vitrine.
Que drawdown mata um depósito?
Formalmente, aquele depois do qual a margem não basta. Na prática, aquele em que o assinante se desliga. O segundo chega quase sempre antes do primeiro.
Devem-se considerar os custos na simulação?
Obrigatoriamente. Uma estratégia com expectativa positiva antes dos custos frequentemente se mostra perdedora depois deles, e isso só se vê colocando o spread e a remuneração na conta.
Continue lendo
