Simulateur de drawdown : ce que coûte une série de pertes
Le simulateur de drawdown déroule cent opérations à taux de réussite, risque et rapport gain/perte donnés. La même stratégie produit des issues différentes — et c'est sa propriété essentielle, pas une erreur du modèle.
Calcul du drawdown maximal sur une série d'opérations
Le capital de départ dans le modèle est de dix mille dollars. L'issue de chaque entrée est décidée par le taux de réussite, la taille du gain par le rapport au risque fixé. Le numéro de série rend la simulation reproductible : mêmes paramètres et même numéro donnent le même résultat.
Le rapport gain/perte est affiché ×10 : la valeur 15 signifie 1,5 — un trade gagnant rapporte une fois et demie ce qu'un trade perdant coûte.
Ce que le simulateur modélise exactement
Quatre hypothèses transforment une stratégie en série de nombres. En les connaissant, on distingue facilement ce qui, dans le résultat, relève des mathématiques et ce qui relève de la chance.
Chaque opération gagne avec une probabilité donnée indépendamment des précédentes. Le marché ne se comporte pas ainsi : les pertes viennent en séries, parce que la stratégie tombe dans un régime de marché défavorable. Les séries réelles sont plus longues que celles du modèle.
hypothèse optimisteLe volume est recalculé après chaque opération, donc en drawdown les pertes en argent diminuent et en croissance elles augmentent. C'est le schéma standard de gestion du volume, et c'est lui qui rend la ruine du compte asymptotique plutôt qu'instantanée.
pourcentage, pas somme fixeLa valeur 15 se lit 1,5 — le facteur par lequel le gain moyen dépasse la perte moyenne. L'espérance d'un tirage est positive quand la part d'entrées gagnantes dépasse 1 ÷ (1 + R) : à R = 1,5 cela fait 40 %, à R = 3 il suffit de 25 %.
seuil de rentabilitéLa case active le doublement du risque après chaque perte, avec remise à zéro sur une opération gagnante, et le curseur « limite de doublements » fixe combien de fois de suite le risque peut doubler : 4 correspond à un facteur 16 au maximum. Les vraies grilles de martingale n'ont pas de limite et atteignent le stop-out plus vite.
la limite, c'est vous qui la fixezOpérations perdantes d'affilée : pourquoi une stratégie donne des issues différentes
Faites défiler plusieurs numéros de série aux mêmes paramètres : la dispersion des soldes finaux dépasse l'écart entre une « bonne » et une « mauvaise » stratégie. La cause est la longueur des séries de pertes, qui sur cent opérations survient par construction.
| Pertes d'affilée | À 50 % de gagnantes | À 40 % de gagnantes | Ce que cela signifie pour le compte à 2 % de risque |
|---|---|---|---|
| 5 opérations | 81 % | 94 % | environ 10 % du dépôt |
| 6 opérations | 55 % | 87 % | environ 12 % du dépôt |
| 7 opérations | 32 % | 69 % | environ 13 % du dépôt |
| 8 opérations | 17 % | 49 % | environ 15 % du dépôt |
La probabilité de rencontrer au moins une série de cette longueur sur 100 opérations. Les pertes sont estimées avec un volume recalculé sur le dépôt courant, elles sont donc inférieures au simple produit du risque par la longueur de la série.
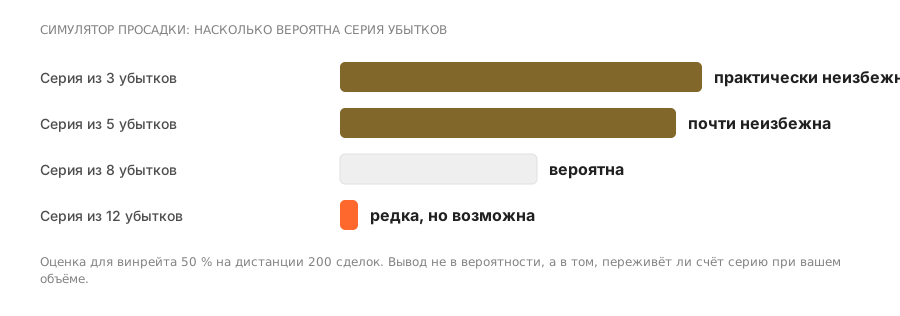
Ce qui en découle. Une série de six pertes d'affilée avec un taux de réussite de 50 % apparaît dans plus de la moitié des simulations, et avec un taux de 40 % presque toujours. Le drawdown de la fiche d'un leader qui compte cent transactions d'historique n'a très probablement tout simplement pas encore inclus une telle série. Ce n'est pas un signe de qualité de la stratégie mais un signe de distance courte.
Comment lire le verdict du simulateur
Questions fréquentes
Le simulateur tient-il compte des frais et du spread ?
Non. Chaque transaction du modèle rapporte le profit fixé ou perd le risque fixé. Les coûts réels — spread, swap, commission du leader — sont retranchés du résultat en plus et, sur une distance de centaines de transactions, déplacent sensiblement le point mort vers le haut.
Quel drawdown est considéré comme normal ?
Il n'existe pas de seuil universel : il dépend de ce que vous acceptez de traverser. Repère pratique : le drawdown que vous acceptez de voir sur le compte sans couper la copie. Si le drawdown historique du leader est déjà supérieur, l'abonnement ne vous convient pas, quel que soit le rendement.
Pourquoi le compte finit-il en négatif malgré une espérance positive ?
Une espérance positive décrit le résultat moyen sur une distance infinie. Sur cent transactions, la dispersion recouvre l'espérance : une part des simulations finit en négatif même avec une stratégie rentable. C'est justement pour cela que la période de test se mesure en mois et non en semaines.
La martingale ruine-t-elle toujours le dépôt ?
Pas toujours — et c'est là son danger. Le doublement après une perte gagne dans la plupart des séries et fait bonne figure dans les statistiques. La ruine arrive une seule fois et en entier, quand la série de pertes dépasse ce que le dépôt permet.
Pourquoi modéliser le drawdown avant l'abonnement ?
Pour voir le chemin, non le résultat. Une stratégie au bon rendement annuel peut passer en route par une chute où l'abonné coupe — et ne participe pas à la reprise.
Qu'est-ce qu'une série de transactions perdantes ?
Plusieurs pertes d'affilée. Avec un taux de réussite de 50 %, une série de sept pertes sur une distance de deux cents transactions est un événement probable et non exceptionnel.
Comment calculer la probabilité d'une série de pertes ?
La probabilité d'une série de longueur n avec un taux de réussite w vaut environ (1−w) puissance n à chaque position, et sur une longue distance de telles séries sont presque inévitables. La conclusion pratique est simple : il faut calculer non pas « est-ce que ça arrivera » mais « le compte y survivra-t-il ».
Pourquoi la martingale paraît-elle rentable ?
Parce que doubler le volume après une perte ramène le compte en positif dans la plupart des cas — jusqu'à la seule série pour laquelle le dépôt ne suffira pas. Les métriques s'améliorent alors toutes à la fois, et c'est ce qui rend ces comptes beaux en vitrine.
Quel drawdown tue un dépôt ?
Formellement, celui après lequel la marge ne suffit plus. Pratiquement, celui où l'abonné coupe. Le second arrive presque toujours avant le premier.
Faut-il tenir compte des coûts dans la simulation ?
Impérativement. Une stratégie à espérance positive avant coûts se révèle souvent déficitaire après eux, et on ne peut le voir qu'en injectant le spread et la rémunération dans le calcul.
À lire ensuite
