Simulator penurunan: berapa biaya rangkaian kerugian
Simulator penurunan menjalankan seratus transaksi pada win rate, risiko, dan rasio untung terhadap rugi tertentu. Strategi yang sama memberi hasil berbeda — dan itu sifat utamanya, bukan galat model.
Perhitungan penurunan maksimum pada rangkaian transaksi
Modal awal dalam model ini sepuluh ribu dolar. Hasil tiap titik masuk ditentukan tingkat kemenangan, sedangkan besar kemenangannya ditentukan perbandingan terhadap risiko yang sudah disetel. Nomor rangkaian membuat jalannya bisa diulang: parameter yang sama dan nomor yang sama memberi hasil yang sama.
Rasio laba terhadap rugi ditampilkan ×10: nilai 15 berarti 1,5 — transaksi untung menghasilkan satu setengah kali lipat dari yang hilang pada transaksi rugi.
Apa persisnya yang dimodelkan simulator
Empat asumsi mengubah strategi menjadi kumpulan angka. Dengan mengetahuinya, mudah membedakan mana bagian hasil yang matematika dan mana yang keberuntungan.
Setiap transaksi menang dengan peluang tertentu, terlepas dari transaksi sebelumnya. Pasar tidak berperilaku begitu: kerugian cenderung datang berangkai, karena strategi masuk ke rezim pasar yang tak cocok. Rangkaian nyata lebih panjang daripada rangkaian model.
asumsi optimistisVolume dihitung ulang setelah tiap transaksi, sehingga saat penurunan kerugian dalam uang mengecil dan saat pertumbuhan membesar. Ini skema pengelolaan volume yang lazim, dan justru itulah yang membuat pengurasan akun bersifat asimptotik, bukan seketika.
persentase, bukan jumlah tetapNilai 15 dibaca 1,5 — berapa kali rata-rata kemenangan melampaui rata-rata kekalahan. Harapan satu proses positif bila porsi entri menang melebihi 1 ÷ (1 + R): pada R = 1,5 itu 40 %, pada R = 3 cukup 25 %.
batas titik impasKotak centang menyalakan penggandaan risiko setelah tiap kerugian dengan penyetelan ulang pada transaksi untung, sedangkan penggeser «batas penggandaan» menentukan berapa kali berturut-turut risiko sempat berlipat: 4 berarti pertumbuhan paling banyak 16 kali. Jaring martingale sungguhan tidak punya batas dan mencapai stop-out lebih cepat.
batasnya Anda yang tentukanTransaksi rugi beruntun: mengapa satu strategi memberi hasil berbeda
Telusuri beberapa nomor rangkaian dengan parameter yang sama: sebaran saldo akhirnya ternyata lebih lebar daripada selisih antara strategi «bagus» dan «buruk». Penyebabnya adalah panjang rangkaian kerugian, yang pada seratus transaksi muncul semata karena statistik.
| Kerugian beruntun | Pada 50 % transaksi untung | Pada 40 % transaksi untung | Apa artinya bagi akun pada risiko 2 % |
|---|---|---|---|
| 5 transaksi | 81 % | 94 % | sekitar 10 % deposit |
| 6 transaksi | 55 % | 87 % | sekitar 12 % deposit |
| 7 transaksi | 32 % | 69 % | sekitar 13 % deposit |
| 8 transaksi | 17 % | 49 % | sekitar 15 % deposit |
Peluang menjumpai setidaknya satu rangkaian sepanjang itu pada jarak 100 transaksi. Kerugian diperkirakan dengan volume yang dihitung ulang dari deposit berjalan, sehingga lebih kecil daripada sekadar risiko dikali panjang rangkaian.
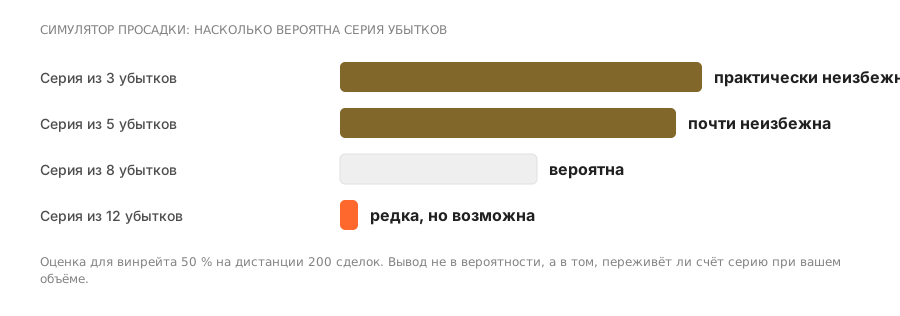
Apa yang bisa disimpulkan. Rentetan enam kerugian berturut-turut pada tingkat kemenangan 50 % muncul di lebih dari separuh jalannya simulasi, dan pada tingkat kemenangan 40 % hampir selalu. Drawdown pada kartu seorang pemimpin yang riwayatnya seratus transaksi kemungkinan besar memang belum memuat rentetan seperti itu. Itu bukan tanda mutu strateginya, melainkan tanda jarak yang masih pendek.
Cara membaca putusan simulator
Pertanyaan umum
Apakah simulator memperhitungkan biaya dan spread?
Tidak. Setiap transaksi dalam model ini entah memberi laba yang disetel entah kehilangan risiko yang disetel. Biaya yang sebenarnya — spread, swap, komisi pemimpin — dikurangkan dari hasilnya secara tambahan, dan pada jarak ratusan transaksi hal itu menggeser titik pulang pokok jelas ke atas.
Penurunan berapa yang dianggap wajar?
Tidak ada ambang universal: itu bergantung pada seberapa banyak yang sanggup Anda tahan. Patokan praktisnya adalah penurunan yang Anda setujui untuk dilihat di akun tanpa mematikan penyalinan. Jika penurunan historis lead trader sudah lebih besar dari angka itu, langganannya tidak cocok untuk Anda berapa pun imbal hasilnya.
Mengapa dengan harapan positif akun tetap bisa minus?
Harapan yang positif menggambarkan hasil rata-rata pada jarak yang tak berhingga. Pada seratus transaksi, sebarannya menutupi harapan itu: sebagian jalannya simulasi berakhir minus bahkan pada strategi yang menguntungkan. Justru karena itu periode uji diukur dengan bulan, bukan dengan pekan.
Apakah martingale selalu menguras deposit?
Tidak selalu — dan di situlah bahayanya. Penggandaan setelah kerugian menang di sebagian besar rangkaian dan tampak indah dalam statistik. Pengurasan datang satu kali dan sekaligus, ketika rangkaian kerugian ternyata lebih panjang daripada yang sanggup ditanggung deposit.
Untuk apa memodelkan drawdown sebelum berlangganan?
Untuk melihat jalannya, bukan hasil akhirnya. Strategi dengan imbal hasil tahunan yang bagus bisa saja di tengah jalan melewati penurunan yang membuat pelanggan memutus — dan tak ikut serta dalam pemulihannya.
Apa itu rentetan transaksi yang merugi?
Beberapa kerugian berturut-turut. Pada tingkat kemenangan 50 %, rentetan tujuh kerugian pada jarak dua ratus transaksi adalah peristiwa yang mungkin, bukan yang luar biasa.
Bagaimana menghitung peluang rentetan rugi?
Peluang rentetan sepanjang n pada tingkat kemenangan w kira-kira (1−w) pangkat n pada tiap posisi, dan pada jarak yang panjang rentetan semacam itu nyaris tak terhindarkan. Kesimpulan praktisnya sederhana: yang perlu dihitung bukan «akan terjadi atau tidak», melainkan «akunnya bertahan atau tidak».
Mengapa martingale tampak menguntungkan?
Karena menggandakan volume sesudah rugi mengembalikan akun ke posisi untung dalam sebagian besar kasus — sampai satu rentetan yang depositnya tak akan cukup. Pada saat yang sama semua metriknya membaik sekaligus, dan itulah yang membuat akun semacam itu tampak cantik di etalase.
Drawdown yang bagaimana membunuh deposit?
Secara resmi: yang sesudahnya margin tak lagi cukup. Secara praktis: yang membuat pelanggan memutus. Yang kedua hampir selalu datang lebih dulu daripada yang pertama.
Perlukah biaya diperhitungkan dalam simulasi?
Wajib. Strategi yang harapannya positif sebelum biaya sering ternyata merugi sesudah biaya, dan hal itu hanya terlihat bila spread dan imbalan dimasukkan ke dalam perhitungan.
Baca berikutnya
