Simulatore di drawdown: quanto costa una serie di perdite
Il simulatore di drawdown esegue cento operazioni con win rate, rischio e rapporto profitto/perdita dati. La stessa strategia produce esiti diversi — ed è la sua proprietà essenziale, non un errore del modello.
Calcolo del drawdown massimo su una serie di operazioni
Il capitale iniziale nel modello è di diecimila dollari. L'esito di ogni ingresso lo decide la percentuale di successo, la dimensione della vincita il rapporto stabilito rispetto al rischio. Il numero di serie rende la simulazione riproducibile: gli stessi parametri e lo stesso numero danno lo stesso risultato.
Il rapporto tra profitto e perdita è mostrato ×10: il valore 15 significa 1,5, cioè un'operazione in utile rende una volta e mezza quanto perde una in perdita.
Cosa modella esattamente il simulatore
Quattro ipotesi trasformano una strategia in una serie di numeri. Conoscendole è facile distinguere cosa nel risultato è matematica e cosa è fortuna.
Ogni operazione vince con una probabilità data, indipendentemente dalle precedenti. Il mercato non si comporta così: le perdite tendono ad arrivare in serie, perché la strategia finisce in un regime di mercato inadatto. Le serie reali sono più lunghe di quelle modellate.
ipotesi ottimisticaIl volume si ricalcola dopo ogni operazione, quindi in drawdown le perdite in denaro si riducono e in crescita aumentano. È lo schema standard di gestione del volume, ed è ciò che rende l'azzeramento del conto asintotico anziché istantaneo.
percentuale, non somma fissaIl valore 15 si legge 1,5 — il fattore per cui la vincita media supera la perdita media. L'attesa della passata è positiva quando la quota di ingressi vincenti supera 1 ÷ (1 + R): con R = 1,5 sono il 40 %, con R = 3 bastano il 25 %.
soglia di pareggioLa casella attiva il raddoppio del rischio dopo ogni perdita, con azzeramento su un'operazione vincente, e il cursore «limite di raddoppi» stabilisce quante volte di seguito il rischio riesce a raddoppiare: 4 è una crescita di 16 volte al massimo. Le vere griglie martingala non hanno limite e arrivano allo stop-out più in fretta.
il limite lo stabilisci tuOperazioni in perdita consecutive: perché una strategia dà esiti diversi
Scorri diversi numeri di serie con gli stessi parametri: la dispersione del saldo finale risulta maggiore della differenza tra una strategia «buona» e una «cattiva». La causa è la lunghezza delle serie di perdite, che su cento operazioni si presenta per pura statistica.
| Perdite consecutive | Con il 50 % di vincenti | Con il 40 % di vincenti | Cosa significa per il conto con il 2 % di rischio |
|---|---|---|---|
| 5 operazioni | 81 % | 94 % | circa il 10 % del deposito |
| 6 operazioni | 55 % | 87 % | circa il 12 % del deposito |
| 7 operazioni | 32 % | 69 % | circa il 13 % del deposito |
| 8 operazioni | 17 % | 49 % | circa il 15 % del deposito |
Probabilità di incontrare almeno una serie di questa lunghezza su 100 operazioni. Le perdite sono stimate ricalcolando il volume sul deposito corrente, perciò sono minori del semplice prodotto tra rischio e lunghezza della serie.
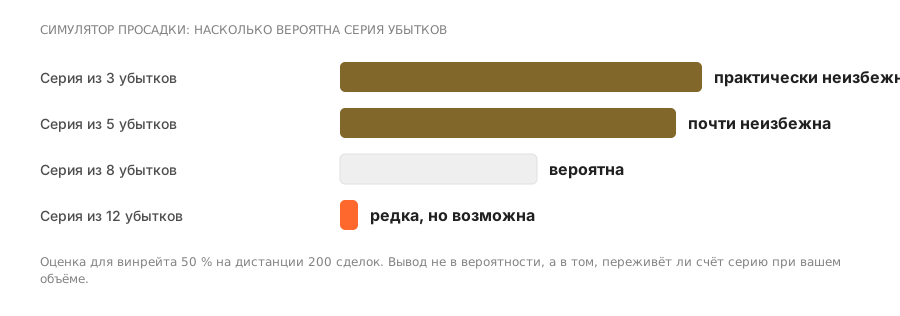
Che cosa ne segue. Una serie di sei perdite di fila con una percentuale di successo del 50 % si presenta in più della metà delle simulazioni, e con una percentuale del 40 % quasi sempre. Il drawdown nella scheda di un leader che ha cento operazioni di storia molto probabilmente non ha ancora incluso una serie così. Non è un segno della qualità della strategia ma un segno di distanza breve.
Come leggere il verdetto del simulatore
Domande frequenti
Il simulatore tiene conto di commissioni e spread?
No. Ogni operazione nel modello porta l'utile stabilito o perde il rischio stabilito. I costi reali — spread, swap, commissione del leader — si sottraggono dal risultato in aggiunta e su una distanza di centinaia di operazioni spostano il punto di pareggio sensibilmente in alto.
Quale drawdown è considerato normale?
Non esiste una soglia universale: dipende da quanto sei disposto ad attraversare. Riferimento pratico è il drawdown che accetti di vedere sul conto senza spegnere la copia. Se il drawdown storico del leader è già maggiore di quel numero, l'abbonamento non fa per te a prescindere dal rendimento.
Perché con attesa positiva il conto finisce comunque in negativo?
Un'aspettativa positiva descrive il risultato medio su una distanza infinita. Su cento operazioni la dispersione copre l'aspettativa: una parte delle simulazioni finisce in perdita anche con una strategia redditizia. Proprio per questo il periodo di prova si misura in mesi e non in settimane.
La martingala azzera sempre il deposito?
Non sempre — e qui sta il suo pericolo. Il raddoppio dopo una perdita vince nella maggior parte delle serie e fa una bella figura nelle statistiche. L'azzeramento arriva una volta sola e per intero, quando la serie di perdite risulta più lunga di quanto il deposito consenta.
Perché modellare il drawdown prima dell'abbonamento?
Per vedere il percorso, non il risultato. Una strategia con un buon rendimento annuo può passare per strada attraverso una caduta in cui l'abbonato si stacca — e non partecipa al recupero.
Che cos'è una serie di operazioni in perdita?
Più perdite di fila. Con una percentuale di successo del 50 %, una serie di sette perdite su una distanza di duecento operazioni è un evento probabile e non eccezionale.
Come si calcola la probabilità di una serie di perdite?
La probabilità di una serie di lunghezza n con percentuale di successo w è circa (1−w) elevato a n in ogni posizione, e su una distanza lunga tali serie sono quasi inevitabili. La conclusione pratica è semplice: va calcolato non «se accadrà» ma «se il conto sopravvivrà».
Perché la martingala sembra redditizia?
Perché il raddoppio del volume dopo una perdita riporta il conto in utile nella maggior parte dei casi — fino all'unica serie per la quale il deposito non basterà. Le metriche intanto migliorano tutte insieme, ed è questo che rende belli quei conti in vetrina.
Quale drawdown uccide un deposito?
Formalmente quello dopo il quale il margine non basta più. In pratica quello in cui l'abbonato si stacca. Il secondo arriva quasi sempre prima del primo.
Bisogna considerare i costi nella simulazione?
Assolutamente. Una strategia con aspettativa positiva prima dei costi non di rado risulta in perdita dopo di essi, e vederlo si può solo inserendo spread e compenso nel calcolo.
Continua a leggere
