Calcolatore di rendimento del copy trading
Il calcolatore di rendimento del copy trading calcola che cosa resta sul conto dopo il compenso del leader e il drawdown annuo. La linea tratteggiata è la vetrina, quella continua il rendimento al netto delle commissioni.
| Periodo | Vetrina | Il suo conto | Differenza |
|---|
Perso in commissioni
La differenza tra il rendimento da vetrina del leader e il suo risultato sull'intero periodo: il compenso su ogni mese in utile più la crescita mancata su quel denaro trattenuto. Il drawdown è identico nelle due linee: il divario lo creano solo le commissioni.
Com'è costruito il calcolo del rendimento
Quattro formule di cui si compone il risultato. La vetrina e il vostro conto sono calcolati con lo stesso schema: divergono soltanto sul compenso del leader.
Con il reinvestimento il conto cresce dall'importo corrente: totale = totale × (1 + rendimento). Senza di esso l'utile di ogni mese si calcola sul deposito iniziale e non si capitalizza — su un orizzonte lungo la differenza fra questi due regimi è maggiore di quella fra un buon leader e uno mediocre.
interruttore sotto i cursoriViene trattenuto solo sul superamento del precedente massimo del conto: è proprio questo l'high-water mark. Dopo un drawdown il leader non riceve nulla finché il conto non torna al picco precedente: altrimenti lo stesso utile verrebbe pagato due volte.
solo sui nuovi massimiOgni dodicesimo mese, al posto del rendimento, viene inserita una percentuale negativa stabilita. Il drawdown è identico in entrambe le linee del grafico, perciò lo scarto fra loro è creato esclusivamente dalle commissioni e non da una fortuna diversa.
colpisce entrambe le lineeSi calcola come (totale ÷ inizio) elevato a 12 ÷ mesi, meno uno. È l'unica grandezza confrontabile con un deposito o con un'obbligazione. Se il conto è andato a zero, l'indicatore non è definito: al posto del numero compare un trattino.
riporta all'annoDove finisce la differenza fra vetrina e conto
Valori predefiniti: 5.000 $, 3 % al mese, tre anni, compenso 25 %, drawdown 12 % all'anno, reinvestimento attivo. Scomponiamo il risultato negli addendi.
| Che cosa calcoliamo | Totale sul conto | Media annua |
|---|---|---|
| Vetrina del leader senza costi | 14.491 $ | 42,6 % |
| Meno compenso del 25 % sull'utile | 11.139 $ | 30,6 % |
| Meno drawdown del 12 % una volta l'anno | 9.994 $ | 26,0 % |
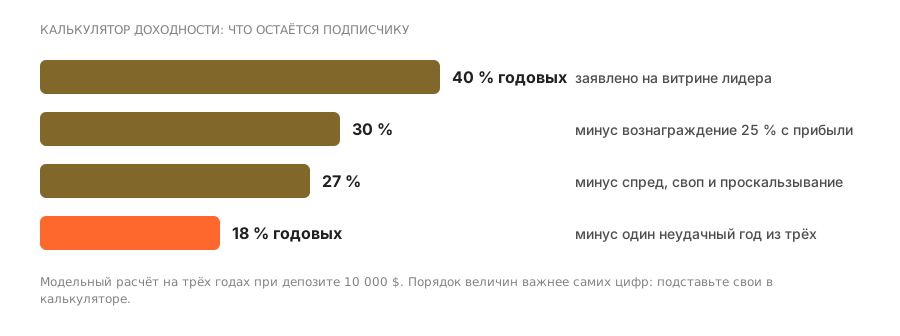
| Entrambe le perdite insieme: il vostro conto | 8.227 $ | 18,1 % |
Di qui si vede l'essenziale: 3 % al mese non fanno 36 % annui bensì 42,6 % grazie all'interesse composto; ma a voi arriva il 18,1 %, cioè circa il 70 % del rendimento di vetrina se lo mangiano il compenso e un solo drawdown annuo.
Quanto si può guadagnare copiando: come leggere il risultato
Quattro ipotesi incorporate nel calcolo. Conoscerle aiuta a distinguere un numero di modello da una promessa.
Prova di realismo. Impostate un rendimento del 10 % al mese: il calcolatore mostrerà una cifra fantastica. È proprio la matematica usata nella pubblicità. Il rendimento sostenibile sulla distanza si misura in unità percentuali al mese e non in decine, e arriva con drawdown che nei conteggi pubblicitari non ci sono.
Che cosa questo calcolo non considera
Il modello calcola solo il compenso del leader. Quattro voci restano fuori dai suoi confini, e tutte e quattro riducono il risultato.
Spread, swap e slippage vengono addebitati su ogni operazione e non dipendono dal risultato. Con una strategia attiva sono paragonabili al compenso del leader: li calcola un apposito calcolatore di commissioni.
dipendono dalla frequenza delle operazioniNel calcolo c'è solo la quota sull'utile. Se il leader prevede anche un abbonamento per periodo o una tariffa sul volume, esse si aggiungono al risultato e vengono prelevate anche in un anno in perdita.
si sommano alla commissioneIl modello mostra il risultato al lordo delle imposte. Aliquota e modalità di versamento dipendono dalla vostra giurisdizione e dal fatto che la piattaforma abbia o meno la qualifica di sostituto d'imposta.
dipende dalla giurisdizioneNel modello ogni mese è uguale. La curva reale è fatta di periodi forti e deboli, e l'ordine in cui si succedono cambia il risultato in caso di reinvestimento: una perdita all'inizio costa più della stessa perdita alla fine.
l'ordine dei mesi contaDomande frequenti
Perché 3 % al mese non fanno 36 % all'anno?
Con il reinvestimento i mesi si moltiplicano e non si sommano: 1,03 alla dodicesima potenza dà 1,4258, cioè 42,6 % annuo. L'interesse composto lavora in entrambe le direzioni: aumenta anche la dimensione assoluta del drawdown, perché la stessa percentuale di calo toglie più denaro da un conto cresciuto.
Che cosa erode di più: la commissione o il drawdown?
Con i valori predefiniti, all'incirca allo stesso modo. Senza drawdown ma con un compenso del 25 % la media annua viene 30,6 %; senza compenso ma con un drawdown del 12 % viene 26,0 %. Insieme portano il risultato a 18,1 % contro il 42,6 % di vetrina.
Perché la «crescita sul periodo» sembra molto maggiore del rendimento medio annuo?
La crescita sul periodo è il totale accumulato in tutto il tempo e cresce insieme all'orizzonte: 64,5 % in tre anni. La media annua riporta lo stesso risultato a un anno, ed è proprio lei che si confronta con le alternative. I materiali pubblicitari mostrano di norma la prima cifra e tacciono la durata.
Che cosa inserire se il leader ha un abbonamento e non una quota sull'utile?
Mettete il compenso a zero e calcolate a parte il costo annuo dell'abbonamento, nel calcolatore di commissioni. Poi sottraetelo dall'utile netto: con un deposito piccolo una tariffa fissa erode il risultato più di una quota sull'utile.
Come calcolare il rendimento del copy trading in percentuale annua?
Dividere la somma finale per quella iniziale, estrarre la radice di grado pari al numero di anni e sottrarre uno. La media aritmetica dei rendimenti annui sovrastima il risultato: non tiene conto che dopo un drawdown l'utile si calcola su una somma minore.
Perché il mio rendimento è inferiore a quello della vetrina del leader?
La vetrina mostra il risultato del suo conto. Dal vostro si sottraggono compenso, spread, swap e slippage, e l'ingresso avviene a un prezzo diverso. Una differenza di 10–15 punti percentuali l'anno è cosa normale.
È realistico ottenere 5 % al mese?
Singoli mesi lo sono, in modo stabile per anni quasi mai. 5 % al mese sono circa 80 % annui con l'interesse composto; una strategia con quel rendimento ha anche il drawdown corrispondente.
Che cosa incide di più sul risultato: il rendimento o i costi?
Su un orizzonte breve il rendimento, su uno lungo i costi. Due per cento di spese l'anno, su dieci anni, erodono circa un quinto del capitale finale, indipendentemente da quale sia stato il guadagno.
Come considerare un anno sfortunato nel calcolo?
Inserendolo direttamente nel modello anziché fare una media. Un anno a meno 20 % in mezzo a cinque in utile abbassa il rendimento medio annuo molto più di quanto sembri a prima vista.
Il rendimento si calcola sulla somma versata o su quella corrente?
Su quella versata se volete conoscere il risultato dell'investimento, e su quella corrente se valutate l'efficacia della gestione. Le vetrine delle piattaforme mostrano più spesso la seconda grandezza: fa una figura migliore.
Continua a leggere
