حاسبة عائد التداول بالنسخ
حاسبة عائد نسخ الصفقات تحسب ما يتبقى في الحساب بعد مكافأة القائد والتراجع السنوي. الخط المتقطع هو الواجهة، والخط المتصل هو العائد بعد العمولات.
| الفترة | واجهة العرض | حسابك | الفرق |
|---|
ما ضاع في العمولات
الفرق بين العائد المعروض في واجهة المتداول الرئيسي ونتيجتك على كامل المدة: الأجر عن كل شهر رابح مضافًا إليه النمو الضائع على ذلك المال المقتطع. والتراجع واحد في الخطين — الفارق تصنعه العمولات وحدها.
كيف يُبنى حساب العائد
أربع معادلات يتألف منها الناتج. الواجهة وحسابك يُحسبان بالمخطط نفسه — ولا يفترقان إلا عند مكافأة القائد.
مع إعادة الاستثمار ينمو الحساب من المبلغ الجاري: الناتج = الناتج × (1 + العائد). وبدونها يُحسب الربح كل شهر من الوديعة الأولى ولا يُرسمَل — وعلى المدى الطويل يكون الفارق بين هذين الوضعين أكبر من الفارق بين قائد جيد وآخر متوسط.
مفتاح أسفل المؤشراتتُقتطع فقط من تجاوز أعلى مستوى سابق للحساب — وهذا هو high-water mark بعينه. وبعد التراجع لا يتقاضى القائد شيئاً حتى يعود الحساب إلى قمته السابقة: وإلا لدُفع عن الربح نفسه مرتين.
من القمم الجديدة فقطفي كل شهر ثاني عشر تُوضع نسبة سالبة محددة بدل العائد. والتراجع متطابق في خطَّي الرسم كليهما، ولذلك فالفجوة بينهما تصنعها العمولات وحدها لا اختلاف الحظ.
يضرب الخطين معاًيُحسب على أنه (الناتج ÷ البداية) مرفوعاً إلى 12 ÷ عدد الأشهر، ناقص واحد. وهذه هي القيمة الوحيدة التي يمكن مقارنتها بوديعة أو بسند. وإذا هبط الحساب إلى الصفر فالمؤشر غير معرّف — ويحل مكان الرقم شَرطة.
يردّه إلى أساس سنويإلى أين يذهب الفارق بين الواجهة والحساب
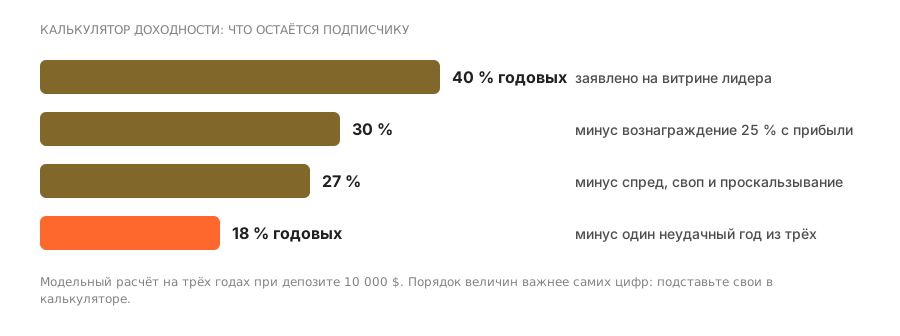
القيم الافتراضية: 5,000 $، و3 % شهرياً، وثلاث سنوات، ومكافأة 25 %، وتراجع 12 % سنوياً، وإعادة الاستثمار مفعّلة. لنفكّك الناتج إلى مكوّناته.
| ما الذي نحسبه | الحصيلة في الحساب | المتوسط السنوي |
|---|---|---|
| واجهة القائد دون تكاليف | 14,491 $ | 42.6 % |
| ناقص مكافأة 25 % من الربح | 11,139 $ | 30.6 % |
| ناقص تراجع 12 % مرة في السنة | 9,994 $ | 26.0 % |
| الخسارتان معاً — حسابك أنت | 8,227 $ | 18.1 % |
من هنا يتضح الأهم: 3 % شهرياً ليست 36 % سنوياً بل 42.6 % بفضل الفائدة المركبة؛ لكن الذي يصلك هو 18.1 %، أي أن نحو 70 % من عائد الواجهة تلتهمه المكافأة وتراجعٌ سنوي واحد.
كم يمكن كسبه من التداول بالنسخ: كيف تقرأ النتيجة
أربعة افتراضات مضمّنة في الحساب. وفهمها يسهّل تمييز الرقم النموذجي عن الوعد.
اختبار الواقعية. ضع عائداً قدره 10 % شهرياً — ستُظهر الحاسبة مبلغاً خيالياً. وهذه بالضبط هي الرياضيات المستعملة في الإعلانات. أما العائد المستدام على المدى فيُقاس بآحاد النسب المئوية شهرياً لا بالعشرات، ويأتي مع تراجعات لا وجود لها في الحسابات الإعلانية.
ما الذي لا يأخذه هذا الحساب في الاعتبار
النموذج يحسب مكافأة القائد وحدها. وتبقى أربعة بنود خارج حدوده، وكلها الأربعة تُنقص الناتج.
السبريد والسواب والانزلاق السعري تُقتطع من كل صفقة ولا تتعلق بالنتيجة. وفي الاستراتيجيات النشطة تُقارَن بمكافأة القائد — وتحسبها حاسبة عمولات مستقلة.
تعتمد على تواتر الصفقاتفي الحساب حصة من الربح فقط. فإن كان لدى القائد كذلك اشتراك عن مدة أو رسم على حجم التداول، فهما يُضافان فوق الناتج ويُؤخذان في السنة الخاسرة أيضاً.
تُجمَع مع العمولةالنموذج يعرض الناتج قبل الضريبة. والنسبة وطريقة السداد تعتمدان على ولايتك القضائية وعلى ما إذا كانت المنصة تحمل صفة الوكيل الضريبي.
يعتمد على الولاية القضائيةفي النموذج تتشابه كل الأشهر. أما المنحنى الحقيقي فيتألف من فترات قوية وأخرى ضعيفة، والترتيب الذي تأتي به يغيّر الناتج عند إعادة الاستثمار: فالخسارة في البداية أغلى من الخسارة نفسها في النهاية.
ترتيب الأشهر مهمأسئلة شائعة
لماذا لا تساوي 3 % شهرياً 36 % سنوياً؟
مع إعادة الاستثمار تتضاعف الأشهر ولا تُجمع: 1.03 مرفوعة إلى الأس الثاني عشر تعطي 1,4258، أي 42.6 % سنوياً. والفائدة المركبة تعمل في الاتجاهين — فهي تزيد كذلك الحجم المطلق للتراجع، لأن نسبة الهبوط نفسها تأخذ مالاً أكثر من حساب قد كبر.
أيهما يلتهم أكثر: العمولة أم التراجع؟
عند القيم الافتراضية بالتساوي تقريباً. فبلا تراجع لكن بمكافأة 25 % يبلغ المتوسط السنوي 30.6 %؛ وبلا مكافأة لكن بتراجع 12 % يبلغ 26.0 %. ومعاً يهبطان بالناتج إلى 18.1 % مقابل 42.6 % في الواجهة.
لماذا يبدو «النمو خلال المدة» أكبر بكثير من متوسط العائد السنوي؟
النمو خلال المدة هو الناتج المتراكم عبر الوقت كله، وهو يكبر مع طول الأفق: 64.5 % في ثلاث سنوات. أما المتوسط السنوي فيردّ الناتج نفسه إلى سنة واحدة، وهو ما يُقارَن بالبدائل. والمواد الإعلانية تعرض عادةً الرقم الأول وتسكت عن المدة.
ماذا نضع إذا كان لدى القائد اشتراك بدل نسبة من الربح؟
ضع المكافأة على صفر واحسب كلفة الاشتراك السنوية على حدة — في حاسبة العمولات. ثم اطرحها من صافي الربح: فعند وديعة صغيرة يلتهم الرسم الثابت الناتج أكثر مما تلتهمه حصة من الربح.
كيف يُحسب عائد نسخ الصفقات بالنسبة المئوية السنوية؟
بقسمة المبلغ النهائي على المبلغ الابتدائي، ثم أخذ الجذر من درجة عدد السنوات، ثم طرح واحد. أما المتوسط الحسابي للعوائد السنوية فيضخّم الناتج: إذ لا يأخذ في الحسبان أن الربح بعد التراجع يُحسب من مبلغ أصغر.
لماذا عائدي أقل مما في واجهة القائد؟
الواجهة تعرض نتيجة حسابه هو. أما عندك فتُطرح منها المكافأة والسبريد والسواب والانزلاق السعري، ويتم الدخول بسعر آخر. وفارق 10–15 نقطة مئوية في السنة أمر معتاد.
هل واقعي الحصول على 5 % شهرياً؟
أشهر منفردة تكون كذلك، أما الاستمرار سنوات فلا يكاد يحدث. فـ 5 % شهرياً تعني نحو 80 % سنوياً بالفائدة المركبة؛ والاستراتيجية بهذا العائد لها تراجع يوازيه.
ما الأشد تأثيراً في الناتج: العائد أم التكاليف؟
على المدى القصير العائد، وعلى المدى الطويل التكاليف. فاثنان في المئة من النفقات سنوياً تلتهم خلال عشر سنوات نحو خُمس رأس المال النهائي، أياً كان الدخل.
كيف تُحتسب سنة سيئة في الحساب؟
بوضعها مباشرةً في النموذج لا بتوسيطها. فسنة واحدة بناقص 20 % بين خمس سنوات رابحة تخفض متوسط العائد السنوي أكثر بكثير مما يبدو للوهلة الأولى.
أنحسب العائد من المبلغ المودَع أم من المبلغ الحالي؟
من المودَع إن أردت معرفة نتيجة الاستثمار، ومن الحالي إن كنت تقيّم كفاءة الإدارة. وواجهات المنصات تعرض غالباً القيمة الثانية: فهي تبدو أفضل.
اقرأ أيضًا
