Rendementscalculator voor copy trading
De rendementscalculator voor copy trading berekent wat er op de rekening overblijft na de vergoeding van de leader en de jaarlijkse drawdown. De stippellijn is de etalage, de doorgetrokken lijn het rendement na kosten.
| Periode | Strategielijst | Jouw rekening | Verschil |
|---|
Verloren aan kosten
Het verschil tussen het lijstrendement van de hoofdtrader en jouw resultaat over de hele periode: de vergoeding over elke winstgevende maand plus de gemiste groei over dat ingehouden geld. De drawdown is in beide lijnen gelijk — het gat ontstaat uitsluitend door de kosten.
Hoe de rendementsberekening is opgebouwd
Vier formules waaruit het resultaat is samengesteld. De etalage en uw rekening worden volgens hetzelfde schema berekend — ze lopen alleen uiteen bij de vergoeding van de leader.
Met herbelegging groeit de rekening vanaf het actuele bedrag: totaal = totaal × (1 + rendement). Zonder herbelegging wordt de winst elke maand over de startinleg berekend en niet gekapitaliseerd — op de lange horizon is het verschil tussen deze twee standen groter dan dat tussen een goede en een middelmatige leader.
schakelaar onder de schuifregelaarsZij wordt alleen ingehouden over de overschrijding van het vorige maximum van de rekening — dat is precies de high-water mark. Na een drawdown krijgt de leader niets totdat de rekening naar de vorige piek is teruggekeerd: anders zou een en dezelfde winst tweemaal worden betaald.
alleen over nieuwe toppenIn elke twaalfde maand wordt in plaats van het rendement een vastgesteld minuspercentage ingevuld. De drawdown is in beide lijnen van de grafiek gelijk, waardoor de kloof ertussen uitsluitend door kosten ontstaat en niet door verschillend geluk.
treft beide lijnenWordt berekend als (totaal ÷ start) tot de macht 12 ÷ maanden, min één. Dit is de enige grootheid die met een deposito of een obligatie te vergelijken valt. Is de rekening naar nul gegaan, dan is de maatstaf niet gedefinieerd — in plaats van een getal staat er een streepje.
herleidt naar jaarbasisWaar het verschil tussen etalage en rekening blijft
Standaardwaarden: 5.000 $, 3 % per maand, drie jaar, vergoeding 25 %, drawdown 12 % per jaar, herbelegging aan. Laten we het resultaat in termen uiteenleggen.
| Wat we berekenen | Eindstand op de rekening | Gemiddeld per jaar |
|---|---|---|
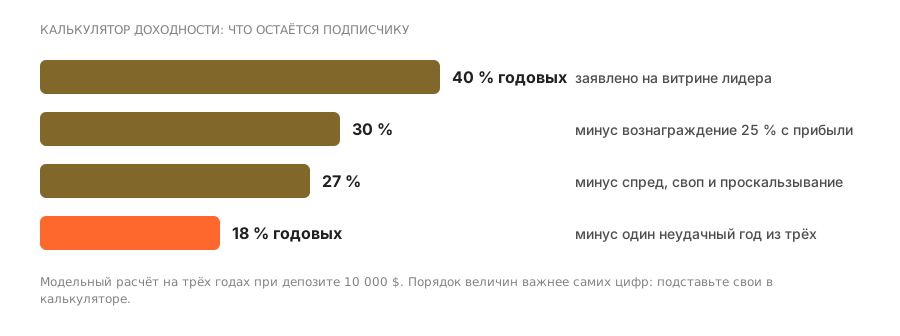
| Etalage van de leader zonder kosten | 14.491 $ | 42,6 % |
| Minus vergoeding van 25 % over de winst | 11.139 $ | 30,6 % |
| Minus drawdown van 12 % eens per jaar | 9.994 $ | 26,0 % |
| Beide verliezen samen — uw rekening | 8.227 $ | 18,1 % |
Daaruit blijkt het voornaamste: 3 % per maand is geen 36 % per jaar maar 42,6 % dankzij samengestelde rente; bij u komt echter 18,1 % aan, dat wil zeggen dat ongeveer 70 % van het etalagerendement wordt opgegeten door de vergoeding en één jaarlijkse drawdown.
Hoeveel je met copy trading kunt verdienen: hoe je het resultaat leest
Vier aannames die in de berekening zitten. Als je ze kent, onderscheid je een modelcijfer makkelijker van een belofte.
Realiteitstoets. Zet het rendement op 10 % per maand — de calculator toont een fantastisch bedrag. Precies die wiskunde wordt in reclame gebruikt. Duurzaam rendement over afstand meet zich in enkele procenten per maand en niet in tientallen, en het komt met drawdowns die in reclameberekeningen ontbreken.
Waar deze berekening geen rekening mee houdt
Het model rekent alleen de vergoeding van de leader. Vier posten blijven buiten beeld, en alle vier verlagen ze het resultaat.
Spread, swap en slippage worden bij elke transactie afgeboekt en hangen niet van het resultaat af. Bij een actieve strategie zijn ze vergelijkbaar met de vergoeding van de leader — die berekent een aparte kostencalculator.
hangen af van de handelsfrequentieIn de berekening zit alleen het aandeel over de winst. Heeft de leader daarnaast een abonnement per periode of een vergoeding over het omgezette volume, dan komen die er bovenop en worden ze ook in een verliesjaar geïnd.
tellen op bij de commissieHet model toont het resultaat vóór belasting. Tarief en betaalwijze hangen af van uw rechtsgebied en van de vraag of het platform de status van belastingagent heeft.
hangt af van het rechtsgebiedIn het model is elke maand gelijk. De echte curve bestaat uit sterke en zwakke perioden, en de volgorde waarin ze komen verandert het resultaat bij herbelegging: een verlies aan het begin is duurder dan hetzelfde verlies aan het eind.
de volgorde van de maanden teltVeelgestelde vragen
Waarom is 3 % per maand geen 36 % per jaar?
Bij herbelegging worden de maanden vermenigvuldigd en niet opgeteld: 1,03 tot de twaalfde macht geeft 1,4258, oftewel 42,6 % per jaar. Samengestelde rente werkt beide kanten op — zij vergroot ook de absolute omvang van de drawdown, want hetzelfde dalingspercentage haalt meer geld weg van een gegroeide rekening.
Wat vreet meer op: de vergoeding of de drawdown?
Bij de standaardwaarden ongeveer evenveel. Zonder drawdown maar met een vergoeding van 25 % komt het jaargemiddelde uit op 30,6 %; zonder vergoeding maar met een drawdown van 12 % op 26,0 %. Samen drukken ze het resultaat naar 18,1 % tegenover de 42,6 % uit de etalage.
Waarom ziet de «groei over de periode» er veel groter uit dan het gemiddelde jaarrendement?
De groei over de periode is het opgetelde totaal over de hele tijd, en die groeit mee met de horizon: 64,5 % in drie jaar. Het jaargemiddelde herleidt datzelfde resultaat naar één jaar, en juist dat vergelijkt men met alternatieven. Reclamemateriaal toont doorgaans het eerste getal en zwijgt over de looptijd.
Wat vult u in als de leader een abonnement heeft en geen winstdeel?
Zet de vergoeding op nul en bereken de jaarkosten van het abonnement apart — in de kostencalculator. Trek die daarna af van de nettowinst: bij een kleine inleg vreet een vaste vergoeding het resultaat harder op dan een winstdeel.
Hoe berekent u het rendement van copy trading in procenten per jaar?
Deel het eindbedrag door het beginbedrag, neem de wortel van de graad gelijk aan het aantal jaren en trek er één af. Het rekenkundig gemiddelde van de jaarrendementen overdrijft het resultaat: het houdt er geen rekening mee dat na een drawdown de winst over een kleiner bedrag wordt berekend.
Waarom is mijn rendement lager dan in de etalage van de leader?
De etalage toont het resultaat van zijn rekening. Bij u gaan daar vergoeding, spread, swap en slippage vanaf, en de instap gebeurt tegen een andere koers. Een verschil van 10–15 procentpunten per jaar is doodnormaal.
Is het realistisch om 5 % per maand te halen?
Losse maanden zijn zo, jarenlang stabiel bijna nooit. 5 % per maand is met samengestelde rente ongeveer 80 % per jaar; een strategie met zo'n rendement heeft ook de bijbehorende drawdown.
Wat weegt zwaarder voor het resultaat: het rendement of de kosten?
Op korte horizon het rendement, op lange de kosten. Twee procent kosten per jaar vreten over tien jaar ongeveer een vijfde van het eindkapitaal op, ongeacht hoe hoog het rendement was.
Hoe verwerkt u een slecht jaar in de berekening?
Door het rechtstreeks in het model te zetten en niet uit te middelen. Eén jaar van min 20 % te midden van vijf winstgevende jaren verlaagt het gemiddelde jaarrendement veel sterker dan het op het eerste gezicht lijkt.
Rendement berekenen over het gestorte of over het actuele bedrag?
Over het gestorte als u het resultaat van de belegging wilt weten, en over het actuele als u de doelmatigheid van het beheer beoordeelt. De etalages van platforms tonen vaker de tweede grootheid: die ziet er beter uit.
Verder lezen
