Qué caída se considera normal: escala de métricas del trader
Qué caída se considera normal, qué profit factor es bueno y qué significa el winrate: la escala muestra en qué zona cae una cifra concreta de la ficha y cómo se maquilla ese indicador.
La escala: pon un valor de la ficha del trader
Elige un indicador a la izquierda y escribe el valor de la ficha del candidato. El marcador de la escala mostrará la zona y, debajo, qué significa realmente esa cifra y con qué truco se mejora sin cambiar la estrategia.
Drawdown máximo
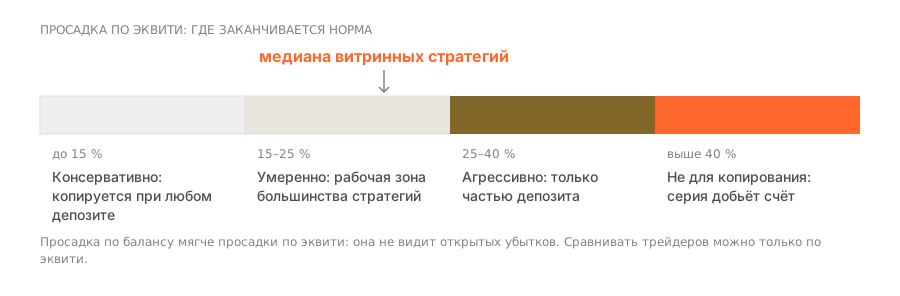
La peor caída de la cuenta desde el pico hasta el fondo en todo el historial. La única métrica que muestra lo que sentirá en su propio depósito. Hay que mirar el drawdown sobre el equity y no sobre el saldo: en forex la diferencia entre ambos son las posiciones sin cerrar que el líder mantiene esperando un giro.
Profit factor
La suma de todos los beneficios dividida entre la suma de todas las pérdidas. Un valor de 1,0 significa que la cuenta está en cero. Muestra el margen de seguridad: cuántas veces las ganancias cubren las pérdidas.
Tasa de acierto
La proporción de operaciones ganadoras. Por sí sola no significa nada: hay que leerla junto con la relación entre el beneficio medio y la pérdida media. Una tasa de aciertos alta con un profit factor bajo es señal directa de que las pérdidas escasas son enormes.
Antigüedad del historial
Cuántos meses lleva la cuenta operando en público. Importa aparte del número de operaciones: la cuenta debe sobrevivir a distintos regímenes de mercado: tendencia, lateral, estallido de volatilidad.
Número de operaciones
El tamaño de la muestra. Hasta unas cincuenta operaciones cualquier resultado es azar; a partir de cien aparece estadística; a partir de trescientas se puede hablar de regularidad. En forex tenga en cuenta el estilo: un scalper acumula trescientas operaciones en un mes; un trader de medio plazo, en dos años.
Recovery factor
El beneficio neto dividido entre el drawdown máximo. Responde a si la estrategia compensa su riesgo: cuánto se ha ganado por cada unidad de caída soportada.
Cómo se maquilla. Sacan al escaparate el drawdown sobre el saldo en lugar del equity: la pérdida flotante de las posiciones sin cerrar no entra en él, y una cuenta que mantiene posiciones parece tranquila.
Cómo se maquilla. Calculan el profit factor sobre un historial recortado, desde el momento posterior a una gran racha de pérdidas. Contraste el periodo de cálculo con la fecha de apertura de la cuenta.
Cómo se maquilla. Cierran las operaciones rentables en pequeñas partes: cada cierre parcial entra en las estadísticas como una operación ganada aparte.
Cómo se maquilla. Llevan una decena de cuentas en paralelo y publican solo la que sobrevivió: tiene un historial largo y honesto, pero sobrevivió por azar.
Cómo se maquilla. Las estrategias de malla en pares mayores acumulan cientos de operaciones en semanas: el número es grande, pero detrás de él casi no hay decisiones independientes.
Cómo se maquilla. Crece por sí solo con el tiempo en un mercado tranquilo: si todavía no ha habido un drawdown grande, el denominador está rebajado.
Límites de las métricas: por qué un indicador aislado no significa nada
Cada indicador solo se lee en pareja con otro. Cinco combinaciones en las que una cifra de buen aspecto significa lo contrario.
Un winrate del 90 % sin la segunda cifra no significa nada: una estrategia puede cerrar nueve operaciones a dos dólares y la décima a cien. Lo contrario también vale: un 35 % de ganadoras con R = 3 da un positivo estable.
leer juntosUn profit factor de 2,40 en veinte operaciones es ruido. La misma cifra en cuatrocientas es una característica de la estrategia. Sin el tamaño de la muestra el coeficiente no se interpreta.
hace falta recorridoUna caída del 8 % en cuatro meses no es un riesgo bajo, sino un historial corto. Un máximo crece con el tiempo por definición: en cualquier estrategia es mayor en dos años que en un trimestre.
el máximo creceLos líderes solo se pueden comparar por rentabilidad con caídas comparables. El mismo resultado logrado con el doble de riesgo no es la misma estrategia, sino apalancamiento sobre ella.
un solo eje no dice nadaCómo leer las zonas de la escala
Preguntas frecuentes
¿Qué profit factor se considera bueno?
A partir de 1,30 la cifra deja margen para los costes; a partir de 1,60 el margen es notable. Valores por encima de 2,50 en forex suelen indicar un historial corto o pérdidas sostenidas sin stop más que una estrategia excepcional: comprueba el número de operaciones y la forma de la curva.
¿Cuál es un winrate normal de un trader?
Por sí solo, cualquiera. Una estrategia de tendencia vive con un 35 % de ganadoras y el scalping con un 70 %. Lo que hay que valorar es el producto: winrate × ganancia media frente a proporción de pérdidas × pérdida media. Eso es exactamente el profit factor.
¿Caída máxima por equity o por saldo?
Por equity: incorpora la pérdida flotante de las posiciones abiertas. En una estrategia que aguanta las pérdidas, la caída por saldo parece nula justo hasta el momento del cierre de posiciones.
¿Se puede confiar en las métricas de la ficha de una plataforma?
Solo si la plataforma las calcula a partir de la cuenta de trading y no de datos que introduce el propio líder. Hay una única forma de comprobarlo: cotejar las cifras declaradas con el historial de operaciones exportado y recalcular la caída por tu cuenta.
¿Qué drawdown es normal al copiar?
Hasta el 25 % sobre el equity es el rango de trabajo. Por encima del 40 % la estrategia está pensada para la paciencia del autor y no del suscriptor: sobrevivir a un drawdown así con operaciones ajenas casi nadie lo consigue.
¿Un profit factor de 1,5 es bueno?
Es sólido si se calcula sobre un historial largo y sin martingala. Con un plazo corto o con volúmenes que crecen tras una pérdida, la misma cifra no significa nada.
¿Por qué una tasa de aciertos del 90 % es una señal preocupante?
Porque suele lograrse no por la precisión de las entradas, sino por mantener abiertas las posiciones perdedoras. Una cuenta así se ve impecable justo hasta la racha que la cierra.
¿Cómo se relacionan la tasa de aciertos y la relación beneficio-pérdida?
De forma inversa: una estrategia con una tasa de aciertos del 40 % funciona si el beneficio medio es el doble de la pérdida media. Mirar una magnitud sin la otra no tiene sentido.
¿Qué es el recovery factor?
La relación entre el beneficio final y el drawdown máximo. Muestra si la estrategia compensa la profundidad de caída que exige soportar.
¿Qué valores de las métricas son señal de parada?
Una antigüedad menor de medio año, menos de cien operaciones, un drawdown sobre el equity por encima del 40 % o cualquier señal de martingala. Cada uno de los cuatro basta para no pasar siquiera a las cifras siguientes.
Seguir leyendo
