Quel drawdown est considéré comme normal : l'échelle des indicateurs
Quel drawdown est considéré comme normal, quel profit factor est bon et ce que signifie le taux de réussite : l'échelle montre dans quelle zone tombe un chiffre précis de la fiche et comment cet indicateur est enjolivé.
L'échelle : entrez une valeur de la fiche du trader
Choisissez un indicateur à gauche et entrez la valeur de la fiche du candidat. Le marqueur sur l'échelle indique la zone ; en dessous, ce que ce chiffre signifie vraiment et par quel procédé on l'améliore sans changer la stratégie.
Drawdown maximal
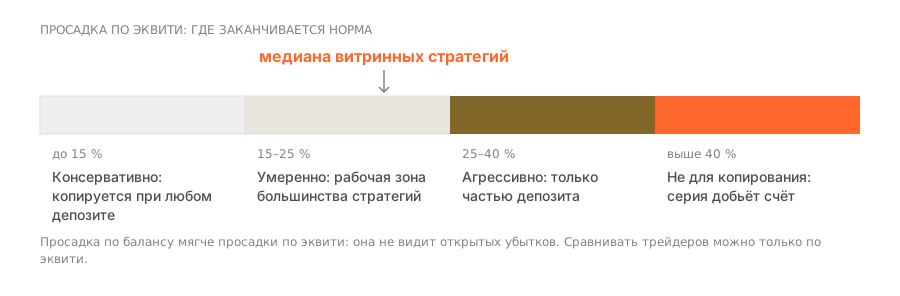
La pire chute du compte du sommet au creux sur toute l'historique. La seule métrique qui montre ce que vous ressentirez sur votre propre dépôt. Il faut regarder le drawdown sur l'equity et non sur le solde : sur le forex, l'écart entre les deux, ce sont les positions non clôturées que le leader garde en espérant un retournement.
Profit factor
La somme de tous les profits divisée par la somme de toutes les pertes. Une valeur de 1,0 signifie que le compte est à zéro. Elle montre la marge de sécurité : combien de fois les gains couvrent les pertes.
Taux de réussite
La part des transactions gagnantes. En soi elle ne signifie rien : il faut la lire avec le rapport du profit moyen à la perte moyenne. Un taux de réussite élevé avec un profit factor faible est le signe direct que les rares pertes sont énormes.
Ancienneté de l'historique
Combien de mois le compte trade publiquement. Important séparément du nombre de transactions : le compte doit traverser des régimes de marché différents — tendance, latéral, poussée de volatilité.
Nombre de trades
La taille de l'échantillon. En dessous d'une cinquantaine de transactions, tout résultat est un hasard ; à partir de cent, une statistique apparaît ; à partir de trois cents, on peut parler de régularité. Sur le forex, tenez compte du style : un scalpeur accumule trois cents transactions en un mois, un trader de moyen terme en deux ans.
Recovery factor
Le profit net divisé par le drawdown maximal. Il répond à la question de savoir si la stratégie rentabilise son risque : combien a été gagné par unité de chute traversée.
Comment on trafique. On affiche en vitrine le drawdown sur le solde au lieu de l'equity : la perte flottante des positions non clôturées n'y entre pas, et un compte qui garde ses pertes paraît calme.
Comment on trafique. On calcule le profit factor sur un historique tronqué — à partir du moment qui suit une grosse série de pertes. Comparez la période de calcul avec la date d'ouverture du compte.
Comment on trafique. On clôture les transactions gagnantes par petites parts — chaque prise partielle entre dans la statistique comme une transaction gagnée distincte.
Comment on trafique. On mène une dizaine de comptes en parallèle et on ne publie que le survivant — il a un historique long et honnête, mais il a survécu par hasard.
Comment on trafique. Les stratégies en grille sur les paires majeures entassent des centaines de transactions en quelques semaines : le nombre est grand, mais il n'y a presque pas de décisions indépendantes derrière.
Comment on trafique. Il croît tout seul avec le temps sur un marché calme : si aucun gros drawdown n'a encore eu lieu, le dénominateur est sous-évalué.
Limites des indicateurs : pourquoi un chiffre isolé ne veut rien dire
Chaque indicateur ne se lit qu'en paire avec un autre. Cinq combinaisons où un chiffre d'apparence flatteuse signifie le contraire.
Un taux de réussite de 90 % ne signifie rien sans le second chiffre : une stratégie peut clôturer neuf opérations à deux dollars et la dixième à cent. L'inverse est vrai aussi : 35 % de gagnantes avec R = 3 donnent un plus régulier.
à lire ensembleUn profit factor de 2,40 sur vingt opérations est du bruit. Le même chiffre sur quatre cents est une caractéristique de la stratégie. Sans la taille de l'échantillon, le coefficient ne s'interprète pas.
il faut de la distanceUn drawdown de 8 % sur quatre mois n'est pas un risque faible mais un historique court. Un maximum croît par définition avec le temps : pour toute stratégie il est plus grand sur deux ans que sur un trimestre.
le maximum granditOn ne peut comparer des leaders par le rendement qu'à drawdown comparable. Le même résultat obtenu avec un risque double n'est pas la même stratégie, mais du levier dessus.
un seul axe ne dit rienComment lire les zones de l'échelle
Questions fréquentes
Quel profit factor est considéré comme bon ?
À partir de 1,30 le chiffre laisse une marge pour les coûts, à partir de 1,60 la marge est nette. Des valeurs au-dessus de 2,50 sur le forex signalent plus souvent un historique court ou des pertes gardées sans stop qu'une stratégie remarquable : vérifiez le nombre d'opérations et la forme de la courbe.
Quel taux de réussite est normal pour un trader ?
En soi, n'importe lequel. Une stratégie de tendance vit avec 35 % de gagnantes, le scalping avec 70 %. Ce qu'il faut évaluer, c'est le produit : taux de réussite × gain moyen contre part de pertes × perte moyenne. C'est exactement cela, le profit factor.
Drawdown maximal sur l'equity ou sur le solde ?
Sur l'equity : elle intègre la perte flottante des positions ouvertes. Chez une stratégie qui laisse courir ses pertes, le drawdown sur le solde paraît nul jusqu'à la clôture des positions.
Peut-on se fier aux indicateurs de la fiche d'une plateforme ?
Seulement si la plateforme les calcule à partir du compte de trading et non de données saisies par le leader lui-même. Il n'y a qu'une façon de vérifier : confronter les chiffres annoncés à l'historique exporté des opérations et recalculer soi-même le drawdown.
Quel drawdown est normal lors de la copie ?
Jusqu'à 25 % sur l'equity, c'est la plage de travail. Au-delà de 40 %, la stratégie est calculée sur la patience de son auteur et non sur celle de l'abonné : traverser un tel drawdown sur des transactions d'autrui, presque personne n'y parvient.
Un profit factor de 1,5, est-ce bien ?
C'est correct, à condition d'être calculé sur un long historique sans martingale. Sur une courte durée ou avec des volumes qui augmentent après une perte, le même chiffre ne signifie rien.
Pourquoi un taux de réussite de 90 % est-il un signal d'alarme ?
Parce qu'il s'obtient d'ordinaire non par la précision des entrées mais en gardant ouvertes les positions perdantes. Un tel compte paraît irréprochable jusqu'à l'unique série qui le referme.
Comment le taux de réussite et le rapport gain-perte se rapportent-ils l'un à l'autre ?
À l'inverse : une stratégie avec un taux de réussite de 40 % fonctionne si le gain moyen est deux fois supérieur à la perte moyenne. Regarder une grandeur sans l'autre n'a pas de sens.
Qu'est-ce que le recovery factor ?
Le rapport du profit final au drawdown maximal. Il montre si la stratégie rentabilise la profondeur de chute qu'elle exige de traverser.
Quelles valeurs des métriques constituent un signal d'arrêt ?
Une ancienneté inférieure à six mois, moins de cent transactions, un drawdown sur l'equity au-delà de 40 % ou tout signe de martingale. Chacun des quatre suffit pour ne même pas passer aux chiffres suivants.
À lire ensuite
