कौन-सी ड्रॉडाउन सामान्य मानी जाती है: ट्रेडर के संकेतकों का पैमाना
कौन-सी ड्रॉडाउन सामान्य मानी जाती है, कौन-सा profit factor अच्छा है और विनरेट का क्या मतलब है — पैमाना दिखाता है कि कार्ड का कोई ठोस आँकड़ा किस ज़ोन में गिरता है और उस संकेतक को कैसे सजाया जाता है।
पैमाना: ट्रेडर के कार्ड से एक मान डालें
बाईं ओर से कोई संकेतक चुनें और उम्मीदवार के कार्ड से मान डालें। पैमाने पर निशान ज़ोन दिखाएगा, और उसके नीचे यह कि उस आँकड़े का असली मतलब क्या है और किस तरक़ीब से उसे रणनीति बदले बिना सुधारा जाता है।
अधिकतम ड्रॉडाउन
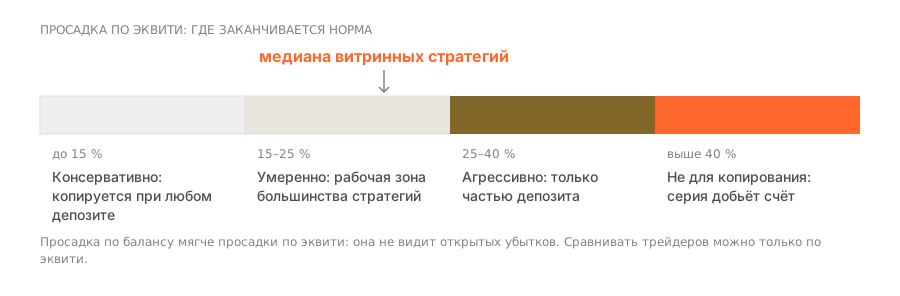
पूरे इतिहास में शिखर से तल तक खाते का सबसे बुरा गिरना। यही अकेला मानक है जो दिखाता है कि आप अपनी जमा पर क्या महसूस करेंगे। देखना इक्विटी पर गिरावट है, बैलेंस पर नहीं: फ़ॉरेक्स पर इन दोनों का अंतर वे बंद न हुई स्थितियाँ हैं, जिन्हें लीडर पलटाव की आशा में बैठा रहता है।
Profit factor
सारे लाभ का जोड़, सारे नुकसान के जोड़ से भाग दिया गया। मान 1.0 — खाता शून्य पर। यह मज़बूती का भंडार दिखाता है: जीतें हारों को कितने गुना ढँकती हैं।
जीत-दर
लाभदायक सौदों का हिस्सा। ख़ुद से इसका कोई अर्थ नहीं: इसे औसत लाभ और औसत नुकसान के अनुपात के साथ पढ़ना चाहिए। ऊँची जीत दर और नीचा profit factor सीधा संकेत है कि दुर्लभ नुकसान बहुत बड़े हैं।
ट्रेडिंग की अवधि
खाता कितने महीनों से सार्वजनिक रूप से व्यापार कर रहा है। सौदों की संख्या से अलग यह अहम है: खाते को अलग-अलग बाज़ार-ढर्रे झेलने चाहिए — रुझान, सपाट दौर, अस्थिरता का उभार।
सौदों की संख्या
नमूने का आकार। पचास सौदों तक कोई भी नतीजा संयोग है; सौ से आँकड़े बनते हैं; तीन सौ से नियमितता की बात हो सकती है। फ़ॉरेक्स पर शैली का ध्यान रखिए: स्कैल्पर तीन सौ सौदे एक महीने में कर लेता है, मध्यम-अवधि ट्रेडर दो साल में।
Recovery factor
शुद्ध लाभ, अधिकतम गिरावट से भाग दिया गया। यह जवाब देता है कि रणनीति अपना जोखिम वसूल करती है या नहीं: झेली गई हर इकाई गिरावट पर कितना कमाया गया।
कैसे तोड़-मरोड़ होती है। सूची में इक्विटी के बजाय बैलेंस पर गिरावट दिखाई जाती है: बंद न हुई स्थितियों का तैरता नुकसान उसमें नहीं आता, और बैठे रहने वाला खाता शांत दिखता है।
कैसे तोड़-मरोड़ होती है। profit factor कटे हुए इतिहास पर गिना जाता है — बड़े नुकसान की शृंखला के बाद के क्षण से। गणना की अवधि खाते के खुलने की तारीख़ से मिलाइए।
कैसे तोड़-मरोड़ होती है। लाभदायक सौदे छोटे-छोटे हिस्सों में बंद किए जाते हैं — हर आंशिक बंदी आँकड़ों में अलग जीते सौदे की तरह जाती है।
कैसे तोड़-मरोड़ होती है। दस खाते साथ-साथ चलाए जाते हैं और केवल बचा हुआ प्रकाशित होता है — उसका लंबा इतिहास ईमानदार है, पर बचा वह संयोग से है।
कैसे तोड़-मरोड़ होती है। प्रमुख जोड़ियों पर ग्रिड रणनीतियाँ हफ़्तों में सैकड़ों सौदे भर देती हैं: संख्या बड़ी है, पर उसके पीछे स्वतंत्र निर्णय लगभग नहीं हैं।
कैसे तोड़-मरोड़ होती है। शांत बाज़ार में यह समय के साथ ख़ुद ही बढ़ता है: अगर बड़ी गिरावट अभी आई ही नहीं, तो हर घटा हुआ है।
ट्रेडर के संकेतकों की सीमाएँ: अकेला संकेतक क्यों कुछ नहीं कहता
हर संकेतक केवल दूसरे के साथ जोड़े में पढ़ा जाता है। पाँच मेल जिनमें अच्छा दिखने वाला आँकड़ा उलटा मतलब रखता है।
दूसरे आँकड़े के बिना 90 % विनरेट कुछ नहीं कहता: रणनीति नौ सौदे दो-दो डॉलर पर बंद कर सकती है और दसवाँ सौ डॉलर पर। उलटा भी सही है: R = 3 पर 35 % मुनाफ़े वाले सौदे स्थिर फ़ायदा देते हैं।
साथ पढ़ेंबीस सौदों पर 2.40 का profit factor शोर है। वही आँकड़ा चार सौ सौदों पर रणनीति की विशेषता है। नमूने के आकार के बिना गुणांक की व्याख्या नहीं हो सकती।
दूरी चाहिएचार महीनों में 8 % ड्रॉडाउन कम जोखिम नहीं, छोटा इतिहास है। परिभाषा से ही अधिकतम समय के साथ बढ़ता है: किसी भी रणनीति में यह दो साल पर एक तिमाही से बड़ा होता है।
अधिकतम बढ़ता हैमुख्य ट्रेडरों की उपज से तुलना केवल तुलनीय ड्रॉडाउन पर हो सकती है। दोगुने जोखिम से हासिल वही नतीजा वही रणनीति नहीं, उस पर लगा लीवरेज है।
अकेली धुरी कुछ नहीं कहतीपैमाने के ज़ोन कैसे पढ़ें
अक्सर पूछे जाने वाले प्रश्न
कौन-सा profit factor अच्छा माना जाता है?
1.30 से यह आँकड़ा ख़र्चों के लिए गुंजाइश छोड़ता है, 1.60 से गुंजाइश साफ़ दिखती है। फ़ॉरेक्स पर 2.50 से ऊपर के मान किसी असाधारण रणनीति से ज़्यादा छोटे इतिहास या बिना स्टॉप के रोके गए नुक़सान का संकेत देते हैं: सौदों की संख्या और कर्व का आकार जाँचिए।
ट्रेडर का सामान्य विनरेट कितना होता है?
अपने आप में कोई भी। ट्रेंड रणनीति 35 % मुनाफ़े वाले सौदों पर जीती है, स्कैल्पिंग 70 % पर। आँकना गुणनफल को चाहिए: विनरेट × औसत मुनाफ़ा बनाम घाटे का हिस्सा × औसत घाटा। यही तो profit factor है।
अधिकतम ड्रॉडाउन इक्विटी से या बैलेंस से?
इक्विटी से: वह खुली पोज़िशनों का चल घाटा शामिल करती है। घाटे पर बैठी रहने वाली रणनीति में बैलेंस की ड्रॉडाउन पोज़िशन बंद होने के ठीक क्षण तक शून्य दिखती है।
क्या प्लेटफ़ॉर्म के कार्ड के संकेतकों पर भरोसा किया जा सकता है?
केवल तभी जब प्लेटफ़ॉर्म उन्हें ट्रेडिंग खाते से गिनता हो, न कि उन आँकड़ों से जो मुख्य ट्रेडर ख़ुद भरता है। जाँच का एक ही तरीक़ा है: घोषित मानों को निर्यात किए गए सौदों के इतिहास से मिलाना और ड्रॉडाउन ख़ुद दोबारा गिनना।
नकल में कौन-सी गिरावट सामान्य है?
इक्विटी पर 25 % तक कार्य-सीमा है। 40 % से ऊपर रणनीति लेखक के धीरज पर गिनी गई है, ग्राहक के नहीं: पराए सौदों पर ऐसी गिरावट झेलना लगभग किसी से नहीं हो पाता।
profit factor 1.5 — यह अच्छा है?
यह ठोस है, अगर मार्टिंगेल के बिना लंबे इतिहास पर गिना गया हो। छोटी अवधि पर या नुकसान के बाद बढ़ते आयतनों पर वही आँकड़ा कुछ नहीं कहता।
जीत दर 90 % चिंता का संकेत क्यों है?
क्योंकि वह आमतौर पर प्रवेशों की सटीकता से नहीं, बल्कि घाटे की स्थितियाँ खुली रखने से मिलती है। ऐसा खाता ठीक उस एक शृंखला तक बेदाग़ दिखता है, जो उसे बंद कर देती है।
जीत दर और लाभ-नुकसान अनुपात का आपस में क्या रिश्ता है?
उलटा: 40 % जीत दर वाली रणनीति काम करती है, अगर औसत लाभ औसत नुकसान से दोगुना हो। एक मान को दूसरे के बिना देखना निरर्थक है।
recovery factor क्या है?
अंतिम लाभ का अधिकतम गिरावट से अनुपात। यह दिखाता है कि रणनीति उस गिरावट की गहराई को वसूल करती है या नहीं, जिसे झेलने की वह माँग करती है।
मानकों के कौन-से मान रोक-संकेत माने जाएँ?
आधे साल से कम अवधि, सौ से कम सौदे, इक्विटी पर 40 % से ऊपर गिरावट, या मार्टिंगेल का कोई भी लक्षण। इन चारों में से हर एक अगले आँकड़ों तक न जाने के लिए पर्याप्त है।
आगे पढ़ें
